Antes de investir: checklist de dívidas, reserva, objetivos e prazo
Um checklist em seis etapas para fazer antes de escolher qualquer aplicação: dívidas, margem, reserva, objetivos, prazo e tolerância a risco, com base nas regras de suitability da CVM e nos relatórios do Registrato.
A pergunta “onde investir?” costuma chegar cedo demais. Antes de investir, há uma sequência de verificações que define se o dinheiro está pronto para ser aplicado, por quanto tempo e com que risco. A própria regulação reconhece isso: a Resolução CVM 30/2021 proíbe que distribuidores e consultores de valores mobiliários recomendem produtos sem verificar se eles são adequados ao perfil do cliente. Este checklist aplica o mesmo raciocínio a você mesmo, em seis etapas.
O que a regra de suitability verifica
Pelo art. 3º da Resolução CVM 30, quem recomenda um investimento precisa verificar três coisas: se o produto é adequado aos objetivos do cliente, se a situação financeira dele é compatível com o produto e se ele tem conhecimento suficiente para entender os riscos. É por isso que corretoras e bancos aplicam o questionário de perfil.
O questionário, porém, não substitui o seu próprio diagnóstico. Ele pergunta, mas não confere o seu extrato. As seis etapas abaixo são a forma de chegar ao questionário já sabendo as respostas.
Etapa 1: dívidas
Liste todas as dívidas com saldo, taxa e prazo. Para não esquecer nenhuma, o Registrato do Banco Central emite gratuitamente o Relatório de Empréstimos e Financiamentos (SCR), que mostra dívidas com bancos e financeiras, saldo devedor, tipo de operação e se estão em dia. O mesmo sistema emite o Relatório de Contas e Relacionamentos (CCS), que mostra em quais instituições você tem ou teve conta ou investimento, útil para encontrar aplicações esquecidas.
A pergunta-chave é: alguma dívida custa mais do que qualquer aplicação razoável renderia? Linhas como cheque especial (com juros limitados a 8% ao mês pela Resolução CMN 4.765/2019) e rotativo do cartão têm custo que normalmente supera com folga o rendimento da renda fixa. Nesses casos, quitar ou trocar a dívida por uma mais barata costuma vir primeiro. O texto sobre juros compostos do lado da dívida mostra a conta, e o post sobre o Desenrola Brasil 3.0 explica um programa de renegociação.
Etapa 2: margem
Quanto sobra por mês, de forma consistente, depois de todas as despesas, inclusive as anuais divididas por 12? Sem esse número não dá para saber quanto aplicar nem em quanto tempo um objetivo será atingido. O método está no texto sobre margem financeira.
Etapa 3: reserva de emergência
Existe um valor separado para imprevistos, com liquidez e estabilidade? Sem reserva, qualquer aplicação de prazo mais longo corre o risco de ser resgatada antes da hora. Isso importa porque, como lembra o regulamento do Tesouro Direto, no resgate antecipado o título é recomprado a valor de mercado e o retorno pode ser diferente do contratado. Os critérios estão no texto sobre reserva de emergência.
Etapa 4: objetivos
Dinheiro investido sem objetivo tende a ser resgatado por impulso. Escreva cada objetivo com três informações: o que é, quanto custa e quando você vai precisar. “Juntar dinheiro” não é um objetivo; “trocar de carro em quatro anos, com R$ 40 mil de entrada” é.
Etapa 5: prazo e liquidez
O prazo de cada objetivo define o tipo de aplicação que faz sentido. Quanto mais curto o prazo, menos espaço para oscilações e menos tempo para recuperar uma perda. Junto com o prazo, confira a liquidez: o produto tem carência? Só paga no vencimento? Pode ser vendido antes, e a que preço?
| Horizonte do objetivo | Pergunta central | O que tende a pesar mais |
|---|---|---|
| Curto | Vou precisar desse dinheiro em breve? | Liquidez e estabilidade de valor |
| Médio | Consigo esperar o vencimento? | Casamento entre prazo da aplicação e do objetivo |
| Longo | Aguento oscilações no caminho? | Risco, custo, imposto e proteção contra inflação |
Etapa 6: risco e conhecimento
A última etapa é a mais pessoal: quanto você aceita ver o patrimônio oscilar sem mudar de plano, e se entende como o produto funciona. Se não consegue explicar em poucas frases de onde vem o retorno e o que pode dar errado, o produto ainda não está adequado ao seu conhecimento, exatamente o terceiro critério da Resolução CVM 30. Para aprofundar, veja risco e retorno nos investimentos e preço, valor e margem de segurança.
Na garantia de crédito, um dado objetivo ajuda: o FGC cobre até R$ 250 mil por CPF e por instituição ou conglomerado em produtos cobertos, com teto de R$ 1 milhão a cada quatro anos. Títulos públicos têm o Tesouro Nacional como devedor. Fundos, ações e outros produtos não têm essa cobertura.
O checklist em uma tabela
| # | Pergunta | Resposta sim permite seguir |
|---|---|---|
| 1 | Não tenho dívida cara em aberto (ou tenho plano para quitá-la)? | ☐ |
| 2 | Sei quanto sobra por mês, de forma consistente? | ☐ |
| 3 | Tenho reserva de emergência compatível com meu custo de vida? | ☐ |
| 4 | Cada objetivo tem valor e data? | ☐ |
| 5 | O prazo e a liquidez da aplicação combinam com o objetivo? | ☐ |
| 6 | Entendo o risco e aceito a oscilação possível? | ☐ |
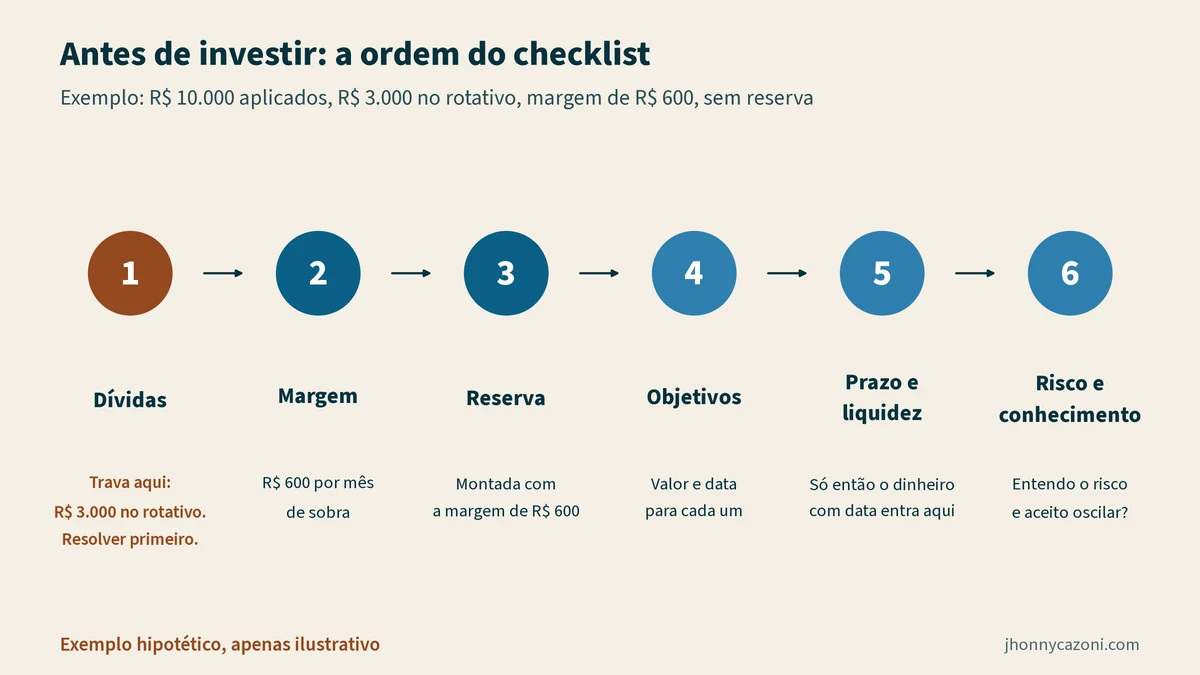
Exemplo hipotético, apenas ilustrativo. Uma pessoa tem R$ 10.000 aplicados e R$ 3.000 no rotativo do cartão, margem de R$ 600 por mês e nenhuma reserva separada. Pelo checklist, ela trava na etapa 1: antes de pensar em um produto novo, faz sentido resolver a dívida cara. Em seguida, a margem de R$ 600 passa a montar a reserva. Só depois o dinheiro destinado a objetivos com data entra na etapa 5. Essa ordem é a mesma que o e-book descreve ao tratar de o que definir antes de investir.
O que o checklist não faz
Ele não indica produto, não define percentuais de carteira e não substitui uma análise individual. Serve para organizar as perguntas na ordem certa, de modo que a escolha de um investimento seja a última etapa, e não a primeira.
Perguntas frequentes
Preciso zerar todas as dívidas antes de investir?
Não necessariamente. Financiamentos de longo prazo com juros menores podem conviver com investimentos. O alerta vale para dívidas cujo custo supera com folga o que uma aplicação conservadora renderia.
O questionário de perfil do banco não basta?
Ele é obrigatório para quem recomenda produtos, mas depende das suas respostas. Fazer o checklist antes ajuda a responder com base em números, e não em impressões.
O Registrato é pago?
Não. Segundo a página do serviço no gov.br, os relatórios do Registrato são gratuitos para o cidadão. O acesso de pessoa física exige conta gov.br nível prata ou ouro com verificação em duas etapas.
E se eu não tiver objetivo definido?
Comece pela reserva. Enquanto o objetivo não tem valor e data, o dinheiro pode ficar em aplicação com liquidez, até que a decisão seja tomada.
Para aplicar na sua vida financeira
Este artigo trata de o que conferir antes de investir. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: antes de escolher um ativo, defina para que serve o dinheiro, o prazo e a liquidez. São 7 capítulos, exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- CVM – “Resolução CVM nº 30 (texto consolidado), arts. 2º e 3º – dever de verificação da adequação ao perfil do cliente” – publicada no DOU em 12/05/2021: https://conteudo.cvm.gov.br/export/sites/cvm/legislacao/resolucoes/anexos/001/resol030consolid.pdf
- gov.br / Banco Central do Brasil – “Emitir Relatório de Empréstimos e Financiamentos (SCR) – Registrato” – 30/10/2026 (acesso em 30/10/2026): https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
- gov.br / Banco Central do Brasil – “Emitir Relatório de Contas e Relacionamentos em Bancos (CCS)” – 30/10/2026 (acesso em 30/10/2026): https://www.gov.br/pt-br/servicos/gerar-relatorio-de-contas-e-investimentos-ccs
- Banco Central do Brasil – “Resolução nº 4.765 (cheque especial, art. 3º)” – 27/11/2019: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50875/Res_4765_v2_L.pdf
- Tesouro Direto – “Regras e Regulamento (liquidez diária e resgate antecipado a valor de mercado)” – 30/10/2026 (acesso em 30/10/2026): https://www.tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
- FGC – “Sobre a garantia FGC (limites de cobertura)” – 30/10/2026 (acesso em 30/10/2026): https://fgc.org.br/sobre-garantia-fgc
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).