O que é o Copom e como ler o comunicado sem se perder?
O que é o Copom, quem vota, como funciona a reunião e como ler o comunicado bloco por bloco: placar, cenário, projeções, riscos e sinalização.
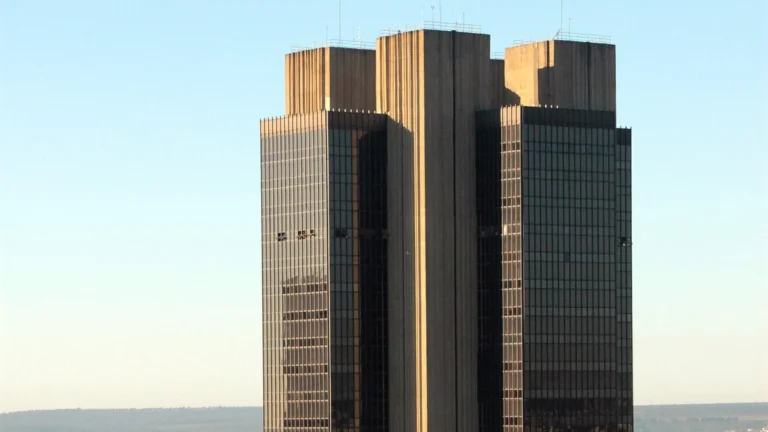
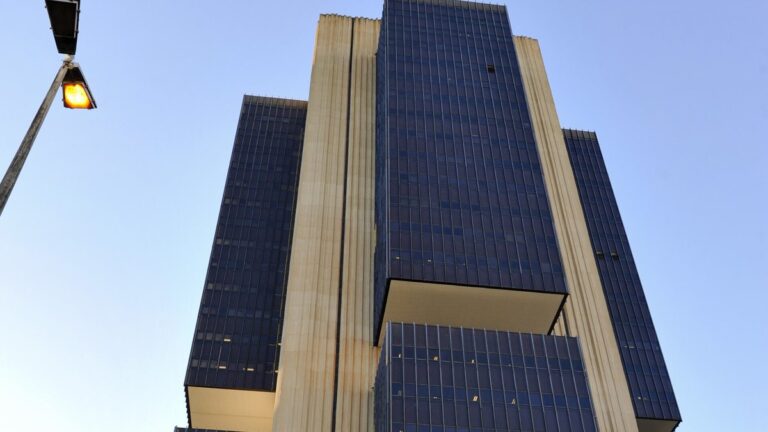
Edifício-sede do Banco Central do Brasil, em Brasília. Foto: Banco Central do Brasil/Wikimedia Commons (CC BY 2.0).
Resposta direta: o que é o Copom? É o Comitê de Política Monetária do Banco Central, formado pelo presidente e pelos diretores do BC, que define a meta da taxa Selic em oito reuniões por ano. A decisão sai num comunicado a partir das 18h30 do segundo dia. O texto mostra o placar, o cenário e os próximos passos.
Para entender o que é o Copom na prática, basta lembrar que, oito vezes por ano, o presidente e os oito diretores do Banco Central passam dois dias reunidos para chegar a um número. Esse número, a meta da taxa Selic, estava em 13,75% ao ano em 3 de novembro de 2026, segundo o BCB, e mexe com o rendimento da sua aplicação, com a parcela do seu financiamento e com o custo do crédito de toda a economia.
A maioria das pessoas olha só o número. Quem acompanha o mercado há algum tempo aprende que o texto que vem junto com o número costuma dizer mais do que ele. É no comunicado do Copom que o Banco Central conta o que viu, o que o preocupa e, às vezes, o que pretende fazer depois. Este guia explica quem decide, como a reunião funciona e como ler esse comunicado bloco por bloco, sem precisar ser economista.
O que é o Copom, afinal?
Copom é a sigla de Comitê de Política Monetária. É o grupo do Banco Central que define a meta da Selic, a taxa básica de juros do país.
Quem vota são o presidente e os diretores do Banco Central, segundo o regulamento do comitê (Resolução BCB nº 61, de 2021). A Lei Complementar 179, de 2021, a lei da autonomia do Banco Central, fixa a diretoria em nove membros, um deles o presidente. Todos são indicados pelo presidente da República e só são nomeados depois que o Senado aprova os nomes, com mandatos de quatro anos que começam em datas escalonadas, como determina o art. 4º da Lei Complementar 179/2021. Por isso, a composição do comitê muda aos poucos, e não de uma vez a cada eleição.
O Copom não escolhe o objetivo, só o caminho. Quem define a meta de inflação é o Conselho Monetário Nacional (CMN). Pela Resolução CMN 5.141, de 2024, ela é de 3% no acumulado em 12 meses, medida pelo IPCA, com tolerância de 1,5 ponto para cima ou para baixo, ou seja, entre 1,5% e 4,5%. A Lei Complementar 179 diz que o objetivo fundamental do Banco Central é assegurar a estabilidade de preços e, sem prejuízo disso, suavizar as flutuações da atividade econômica e fomentar o pleno emprego. A Selic é a principal ferramenta para isso.
Como funciona uma reunião do Copom?
O regulamento é bem objetivo. Os pontos que importam para quem acompanha de fora são estes:
- Oito reuniões ordinárias por ano, com calendário divulgado com antecedência. O presidente do Banco Central pode convocar reuniões extraordinárias.
- Duas sessões. A primeira é dedicada a apresentações técnicas sobre a conjuntura econômica. A segunda é a da decisão sobre a meta da Selic.
- Votação por maioria simples, com voto oral, e o presidente tem o voto de desempate (o chamado voto de qualidade).
- Comunicado no mesmo dia da segunda sessão, a partir das 18h30, logo depois do fim da reunião. Ele traz como votou cada membro.
- Ata em até quatro dias úteis depois do fim da reunião, com a decisão, os votos nominais e um resumo das discussões.
Pelo calendário oficial de reuniões do Copom, divulgado pelo Banco Central, a reunião de novembro de 2026 ocorre em 3 e 4 de novembro, com o comunicado em 4 de novembro, a partir das 18h30. Pelo prazo de até quatro dias úteis do regulamento, a ata sai até 10 de novembro. O mesmo calendário marca a última reunião de 2026 para 8 e 9 de dezembro e a primeira de 2027 para 26 e 27 de janeiro.
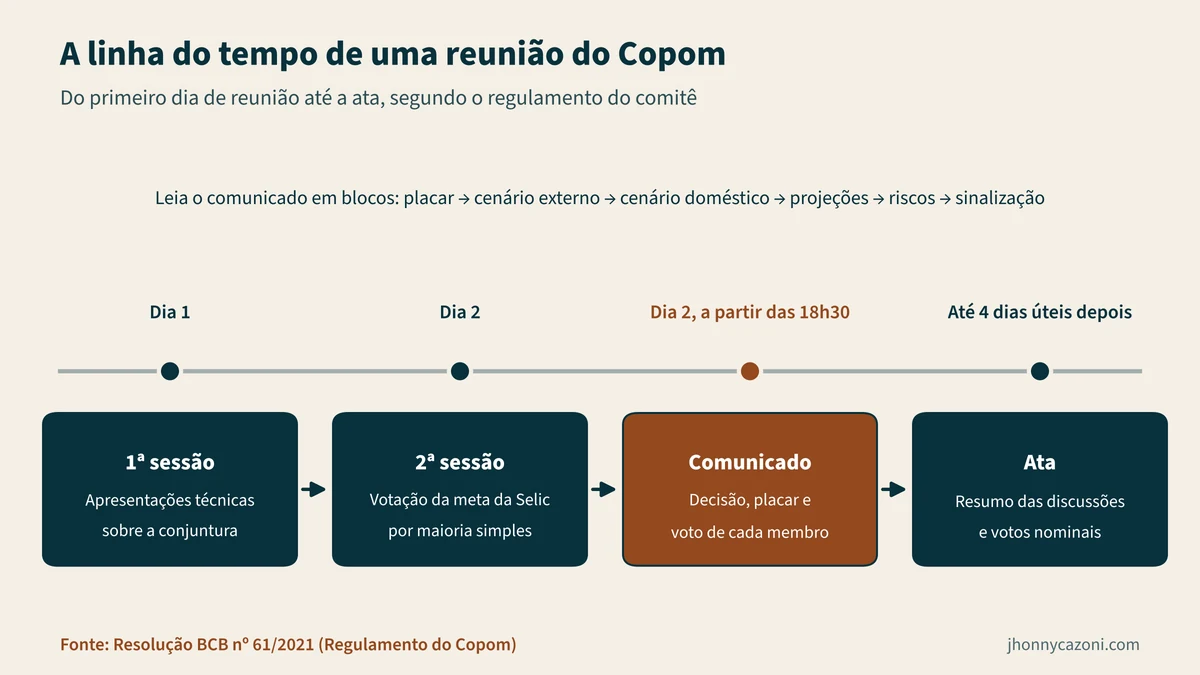
Um detalhe prático: como o comunicado é divulgado a partir das 18h30, vale acompanhar a reação à decisão no pregão seguinte, nos juros futuros, no dólar e na bolsa.
Como ler o comunicado do Copom, bloco por bloco?
Os comunicados mudam de formato e de tamanho ao longo dos anos, mas costumam passar pelos mesmos assuntos, quase sempre nesta ordem. Saber o que procurar em cada parte é o que separa a leitura da manchete da leitura do documento.
1. A decisão e o placar da votação
A primeira linha diz o que foi decidido: subir, cortar ou manter a Selic, e em quanto. Logo em seguida vem o placar. Decisão unânime e decisão dividida contam histórias diferentes. Quando dois ou três diretores votam diferente da maioria, isso mostra que o debate interno está aberto e que a próxima reunião tem mais chance de surpreender. Como o regulamento obriga o comunicado a identificar o voto de cada membro, dá para ver exatamente quem divergiu.
2. O cenário externo
Aqui o comitê descreve o que vê lá fora: juros nos Estados Unidos, preço de commodities, dólar no mundo, conflitos que mexem com o petróleo. É um bloco que parece distante, mas pesa. Um cenário externo descrito como “adverso” ou “incerto” costuma vir acompanhado de mais cautela com a Selic.
3. O cenário doméstico
Atividade econômica, mercado de trabalho, crédito e inflação corrente no Brasil. Vale prestar atenção às palavras que descrevem a economia. “Moderação” ou “desaceleração” da atividade são sinais de que a economia está esfriando, o que alivia a pressão sobre os preços. “Dinamismo” ou “resiliência” do mercado de trabalho apontam o contrário.
4. Expectativas e projeções de inflação
É o coração do comunicado. O Copom mostra quanto espera de inflação à frente e compara com as expectativas do mercado, medidas pelo Boletim Focus (veja como ler o Focus no nosso texto sobre o boletim de 13 de outubro). O ponto-chave é o chamado horizonte relevante, o período mais à frente que a política monetária consegue influenciar, porque juro mexido hoje leva meses para chegar aos preços. Se a projeção para esse horizonte está acima de 3%, o comitê tem argumento para segurar os juros. Se está perto ou abaixo, tem espaço para cortar.
5. O balanço de riscos
Depois das projeções, o comitê lista o que pode fazer a inflação ficar acima ou abaixo do esperado. É comum ver os riscos separados em “riscos de alta” e “riscos de baixa”. Repare se o texto diz que os riscos estão equilibrados ou se pendem para um dos lados. Um balanço que pende para a alta é um sinal de cautela.
6. A sinalização dos próximos passos
O último bloco é o que o mercado mais disseca. Em alguns momentos, o Copom indica o que deve fazer na próxima reunião. Em outros, prefere não se comprometer e diz que vai depender dos dados. A ausência de sinalização também é uma mensagem: significa que o comitê quer liberdade para reagir.
Que frases aparecem no comunicado e o que elas costumam indicar?
A tabela abaixo traz frases ilustrativas, escritas para este guia e não copiadas de nenhum comunicado. Servem para treinar o olho para o tipo de linguagem que você vai encontrar.
| Tipo de frase (ilustrativa) | O que costuma indicar |
|---|---|
| “O comitê avalia que o ritmo atual é adequado” | Tendência de repetir o movimento da última reunião |
| “Os próximos passos dependerão da evolução dos dados” | Nenhum compromisso; tudo em aberto |
| “Riscos de alta para a inflação seguem elevados” | Cautela; menos espaço para cortes |
| “Expectativas desancoradas” | Mercado projeta inflação longe da meta; motivo de preocupação |
| “Vigilância” ou “serenidade” | Pedido de paciência; o comitê não quer pressa |
| “Decisão unânime” | Diretoria alinhada; menos chance de virada brusca |
Uma dica que ajuda muito: compare o comunicado novo com o anterior, frase por frase. O que importa quase sempre está no que mudou. Uma palavra trocada no bloco de sinalização pode dizer mais do que o próprio número da Selic.
Comunicado e ata: qual é a diferença?
O comunicado é curto e sai na noite da decisão. Ele dá o resultado e as linhas gerais do raciocínio.
A ata é longa e sai alguns dias depois. Ela detalha as discussões, mostra os argumentos que pesaram e, quando houve divergência, ajuda a entender por que parte da diretoria votou diferente. Se o comunicado deixou dúvida, a ata costuma esclarecer. Na reunião de 3 e 4 de novembro de 2026, por exemplo, o prazo máximo vence em 10 de novembro.
Existe ainda um terceiro documento que vale conhecer: a carta aberta. Pelas regras da meta contínua (Decreto 12.079, de 2024), se a inflação acumulada em 12 meses ficar fora do intervalo de tolerância por seis meses seguidos, o Banco Central precisa explicar o motivo em carta ao ministro da Fazenda e em nota no Relatório de Política Monetária, dizendo o que vai fazer e em quanto tempo espera trazer a inflação de volta.
Quais são os erros comuns na leitura da decisão do Copom?
Em consultoria, vejo os mesmos equívocos se repetirem toda vez que a Selic muda. Os mais frequentes são estes:
- Achar que o Copom “erra” quando não faz o que o mercado esperava. A expectativa é uma aposta do mercado, não um compromisso do Banco Central. Surpresa não é erro, e o comunicado costuma explicar o porquê.
- Olhar só o número e ignorar o texto. Uma manutenção da Selic com texto mais duro e uma manutenção com texto mais suave têm efeitos diferentes nos juros futuros, que são a base dos títulos prefixados e de boa parte do crédito.
- Mudar a carteira na manhã seguinte por causa de uma frase. Decisões de investimento dependem de prazo, objetivo e reserva, não do comunicado da véspera. Antes de qualquer movimento, a base é a conta da sua margem financeira e o entendimento de risco e retorno.
- Achar que a Selic chega a tudo no dia seguinte. O CDI acompanha a Selic quase de imediato, e quem tem aplicação atrelada ao CDI sente rápido (veja quanto rendem os investimentos com a Selic em 13,75%). Já contratos com taxa fixa não mudam, e os preços na economia levam meses para reagir.
- Confundir o debate político sobre juros com a regra em vigor. Propostas de mudar a forma de definir a Selic aparecem de tempos em tempos, como contamos em Selic na canetada. Enquanto a lei não muda, quem decide é o Copom, com as regras descritas acima.
Por que isso importa para quem não é do mercado?
Porque a Selic é o preço de referência do dinheiro no Brasil. Com a meta em 13,75% ao ano, o CDI estava em 13,65% ao ano em 30/10, segundo o BCB. Esse é o ponto de partida do rendimento de boa parte da renda fixa e do custo do crédito.
Segundo o Valor Investe e o SBT News, o patamar de 13,75% foi definido em setembro de 2026, depois de uma sequência de cortes de 0,25 ponto em cada reunião desde março de 2026, quando a Selic estava em 15%. Ler o comunicado com calma ajuda a entender se esse ciclo continua, pausa ou muda de direção, e a não tomar decisão por impulso com base em manchete.
Na próxima vez que um comunicado sair, experimente o roteiro deste texto: placar, cenário externo, cenário doméstico, projeções, riscos e sinalização. Em poucos minutos dá para saber muito mais do que o número diz sozinho.
O que muda para o seu bolso e para os investimentos?
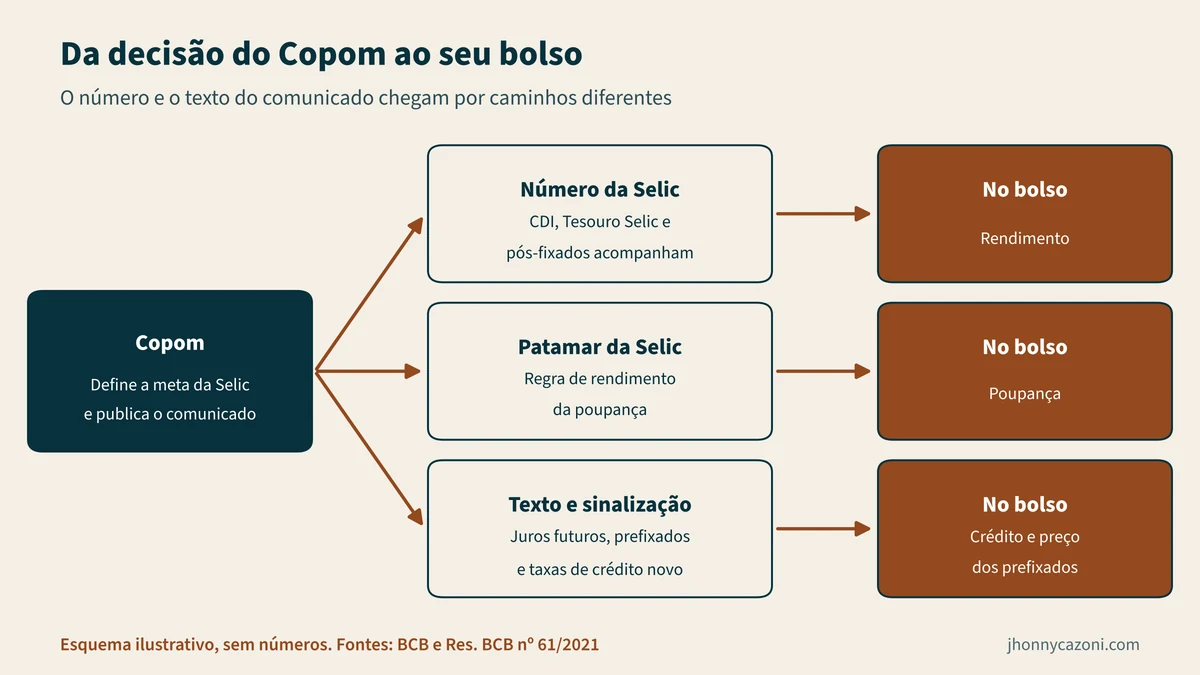
O número da Selic chega ao bolso por caminhos conhecidos. O que o comunicado acrescenta é uma pista de para onde esses caminhos podem ir. Por isso, vale ligar cada bloco do texto ao produto em que ele aparece.
No seu bolso
- Poupança: a regra de rendimento depende do patamar da Selic, e não do tom do comunicado. Uma frase mais dura ou mais suave não altera a poupança no dia seguinte; o que importa é se o número muda.
- Crédito novo: é aqui que o texto pesa antes do número. Na nossa análise, um comunicado que fala em riscos de alta para a inflação ou que evita sinalizar os próximos passos tende a deixar os bancos mais cautelosos com as taxas de empréstimos e financiamentos novos. Contratos com taxa fixa já assinados não mudam.
Nas suas contas
Para o orçamento do mês, o comunicado serve mais como termômetro do que como gatilho. Se você pensa em contratar crédito, o bloco de sinalização ajuda a entender se o cenário tende a ficar parecido por um tempo ou se o comitê deixou tudo em aberto. Na nossa análise, isso vale como contexto, não como prazo para agir.
Nos investimentos
- Pós-fixados atrelados ao CDI: respondem ao número. Com a meta em 13,75% ao ano, o CDI estava em 13,65% ao ano em 30/10, segundo o BCB. Se a Selic muda, o rendimento diário acompanha.
- Tesouro Selic: segue a taxa básica. O que muda com a decisão é o ritmo do rendimento, não a lógica do título.
- Prefixados: são os mais sensíveis ao texto. Os juros futuros, base desses títulos, reagem ao placar, às projeções e à sinalização no pregão seguinte ao comunicado. Quem leva o título até o vencimento recebe a taxa contratada; o preço de mercado oscila só para quem vende antes.
O que acompanhar
- O placar: decisão unânime ou dividida.
- A projeção de inflação no horizonte relevante, comparada com a meta de 3%.
- Se o balanço de riscos pende para algum lado.
- O que mudou na sinalização em relação ao comunicado anterior.
- A ata, que detalha os argumentos alguns dias depois.
Perguntas frequentes
Quando sai a decisão do Copom de novembro de 2026?
Em 4 de novembro, a partir das 18h30 (horário de Brasília), segundo o calendário oficial do Banco Central e o regulamento do Copom. Pelo prazo do regulamento, a ata sai até 10 de novembro.
Quando são as próximas reuniões do Copom?
Segundo o calendário oficial do Banco Central, em 8 e 9 de dezembro de 2026 e em 26 e 27 de janeiro de 2027. Em cada uma, o comunicado sai no segundo dia, a partir das 18h30.
Quem vota no Copom?
O presidente e os diretores do Banco Central, nove pessoas ao todo. A decisão é por maioria simples, e o presidente tem o voto de desempate.
O governo pode mudar a Selic?
Pelas regras em vigor, não. O CMN, do qual o governo participa, define a meta de inflação; conduzir a política monetária para cumprir essa meta é competência privativa do Banco Central, segundo o art. 2º da Lei Complementar 179/2021.
Fontes
- Banco Central do Brasil, Resolução BCB nº 61, de 13 de janeiro de 2021 (Regulamento do Copom), versão oficial em inglês; texto em português reproduzido pela Abrapp. Consulta em 03/11/2026.
- Presidência da República, Lei Complementar nº 179, de 24 de fevereiro de 2021 (objetivos, autonomia, nomeação após aprovação do Senado e mandatos escalonados de 4 anos do Banco Central, arts. 1º a 4º). Consulta em 03/11/2026.
- Presidência da República, Decreto nº 12.079, de 26 de junho de 2024 (meta contínua de inflação). Consulta em 03/11/2026.
- Conselho Monetário Nacional, Voto CMN 39/2024 e Resolução CMN 5.141, de 26 de junho de 2024 (meta de 3% com tolerância de 1,5 ponto). Consulta em 03/11/2026.
- Banco Central do Brasil, SGS, séries 432 (meta Selic) e 4389 (CDI anualizado). CDI: último valor em 30/10/2026 (13,65%); meta: 13,75% de 02 a 04/11/2026. Consulta em 03/11/2026.
- Banco Central do Brasil, Calendário de reuniões do Copom e arquivo .ics oficial (3–4/11 e 8–9/12/2026; 26–27/01/2027). Consulta em 03/11/2026.
- Banco Central do Brasil, Copom. Consulta em 03/11/2026.
- Valor Investe, Decisão do Copom sobre Selic é ponto alto da agenda da semana mais curta, 01/11/2026.
- SBT News, BC: Copom se reúne nesta semana para definir taxa Selic, 02/11/2026.
Para aplicar na sua vida financeira
A Selic muda o rendimento e o custo do crédito, mas o que decide o seu resultado é o que você faz com a renda. No e-book Renda Não É Patrimônio eu mostro como entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e transformar parte da renda em patrimônio. Tem exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Foto de capa: edifício-sede do Banco Central do Brasil, em Brasília. Banco Central do Brasil/Wikimedia Commons, licença CC BY 2.0; recortada.
Conteúdo informativo e educativo, não constitui recomendação individual de investimento nem promessa de rentabilidade; rentabilidade passada não garante rentabilidade futura. Jhonny Cazoni, Consultor CVM 003880-6.