Reserva de emergência: quanto, onde e quando usar
Quanto guardar, onde deixar e em que situações usar a reserva de emergência. Um método baseado no custo real do seu mês e nas regras oficiais de liquidez, garantia do FGC, poupança e imposto.
Atualizado em
Foto: Prolete/Wikimedia Commons (CC0)
A reserva de emergência é o dinheiro separado para pagar a vida quando algo sai do roteiro: perda de renda, um problema de saúde, um conserto que não pode esperar. Ela não existe para render mais. Existe para que um imprevisto não vire dívida cara nem obrigue você a vender um investimento no pior momento. Este texto mostra um método para responder três perguntas: quanto guardar, onde deixar e quando usar.
O que a reserva protege
Pense na reserva como um seguro que você mesmo paga. Ela tem uma função só, e as decisões sobre ela saem dessa função. Se o objetivo é estar disponível em poucas horas e valer o que você espera que valha no dia em que precisar, três características importam mais do que a taxa:
- Liquidez: quanto tempo leva entre pedir o resgate e o dinheiro estar na conta.
- Estabilidade de valor: se o saldo pode oscilar para baixo no curto prazo.
- Risco de crédito: quem deve o dinheiro a você e que proteção existe se ele não pagar.
A rentabilidade vem depois. Uma reserva que rende um pouco mais, mas que só pode ser resgatada no vencimento ou que pode valer menos na semana em que você precisa dela, deixa de cumprir o papel.
Quanto guardar: comece pelo custo do mês, não pela renda
O erro mais comum é calcular a reserva como “X salários”. O que a reserva precisa cobrir é o que você gasta, e não o que você ganha. Por isso o ponto de partida é o custo essencial do mês: moradia, alimentação, transporte, saúde, educação, contas fixas e parcelas que você não consegue suspender. Despesas que vêm uma vez por ano, como IPVA, IPTU, seguro ou material escolar, entram divididas por 12.
Depois, escolha quantos meses de cobertura fazem sentido para a sua situação. Não existe número oficial. O critério é a estabilidade da sua renda e o tempo que você levaria para recompô-la:
| Situação (ilustrativa) | Faixa de cobertura que costuma ser usada como referência |
|---|---|
| Renda estável, mais de uma fonte na casa | menor |
| Renda estável, uma única fonte na casa | intermediária |
| Renda variável, autônomo, comissionado ou empresário | maior |
| Dependentes, problema de saúde crônico ou mercado de trabalho difícil na sua área | maior |
Essas faixas são uma forma de raciocinar, não uma regra. Quem tem renda que oscila muito ou demora mais para se recolocar precisa de um colchão mais alto.
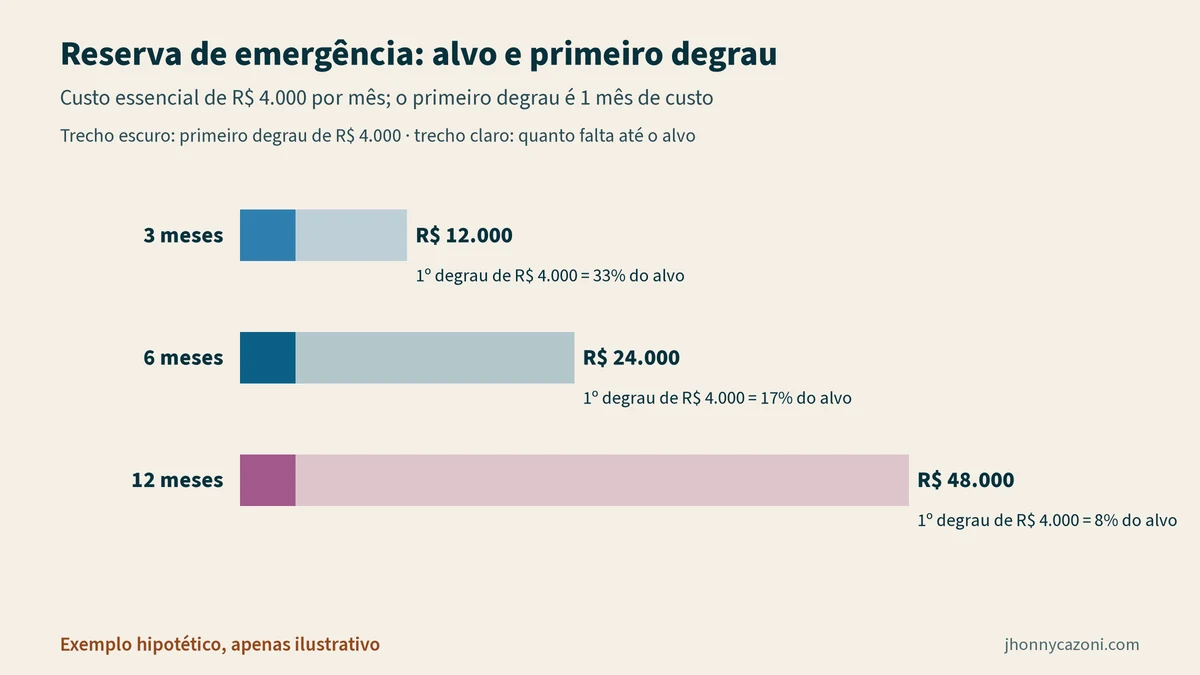
Exemplo hipotético, apenas ilustrativo. Uma família tem custo essencial de R$ 4.000 por mês, já incluindo a parcela mensal das despesas anuais.
| Meses de cobertura | Reserva-alvo |
|---|---|
| 3 meses | R$ 12.000 |
| 6 meses | R$ 24.000 |
| 12 meses | R$ 48.000 |
O valor não precisa ser montado de uma vez. Uma prática comum é definir um primeiro degrau (por exemplo, um mês de custo) e ir subindo com a sobra mensal. A sobra, aliás, é o que define o ritmo: para saber quanto dá para guardar por mês, veja o texto sobre margem financeira. Antes de qualquer cálculo, vale saber quanto o seu mês realmente custa, porque é esse número que sustenta todo o resto.
Onde deixar: o que olhar nas regras de cada alternativa
Não vou indicar produto nem instituição. O que dá para fazer é mostrar quais regras oficiais respondem às três perguntas de liquidez, estabilidade e crédito.
Títulos públicos pós-fixados no Tesouro Direto
Pelas regras publicadas pelo Tesouro Direto, o Tesouro Nacional garante liquidez diária aos títulos comprados no programa. Resgates pedidos em dias úteis entre 9h30 e 13h têm o dinheiro disponível a partir das 13h do mesmo dia; pedidos entre 13h e 18h, a partir das 13h do dia útil seguinte; e pedidos feitos à noite, no fim de semana ou em feriados, a partir das 13h do primeiro dia útil. O próprio regulamento lembra que, no resgate antecipado, o título é recomprado a valor de mercado, e o retorno pode ser diferente do contratado. Isso pesa mais em títulos prefixados e atrelados à inflação. Em títulos pós-fixados atrelados à Selic, a oscilação costuma ser bem menor, mas a regra geral vale para todos.
Depósitos bancários e a garantia do FGC
Para conta, poupança, CDB, RDB, LCI e LCA de instituições associadas, o Fundo Garantidor de Créditos garante até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. Créditos em empresas do mesmo conglomerado são somados. Há também um teto de R$ 1 milhão por CPF ou CNPJ a cada quatro anos, contados da primeira liquidação ou intervenção em que você tenha valor garantido, e esse teto vale para aplicações feitas a partir de 22/12/2017. Para a reserva, duas perguntas práticas: o produto tem resgate a qualquer momento ou só no vencimento? E o valor está dentro do limite por conglomerado?
Poupança
A remuneração da poupança é definida em lei. Pelo art. 12 da Lei 8.177/1991, com a redação da Lei 12.703/2012, os depósitos rendem a TR mais 0,5% ao mês enquanto a meta Selic estiver acima de 8,5% ao ano. Quando a meta está em 8,5% ou abaixo, o adicional passa a 70% da meta Selic, mensalizada. O rendimento é creditado no aniversário do depósito, o que importa para quem resgata no meio do período.
Imposto e IOF
Nos títulos públicos e no CDB, o rendimento sofre imposto de renda pela tabela regressiva, explicada no texto sobre imposto de renda na renda fixa. Além disso, o Decreto 6.306/2007 prevê IOF sobre resgates feitos antes de 30 dias, limitado a um percentual do rendimento que começa em 96% no primeiro dia e chega a zero no trigésimo. Para a reserva, isso significa que dinheiro aplicado e resgatado em poucos dias rende muito pouco líquido.
| Critério | O que conferir na regra oficial |
|---|---|
| Liquidez | Horário e prazo de crédito do resgate; existência de carência ou vencimento |
| Estabilidade | Se o preço oscila no resgate antecipado (marcação a mercado) |
| Crédito | Quem é o devedor; garantia do Tesouro ou do FGC, e seus limites |
| Custo | IR regressivo, IOF abaixo de 30 dias, taxas cobradas |
O rendimento da reserva depende da Selic, que é decidida pelo Copom. Para entender o debate atual sobre um corte forte dos juros, veja a proposta de André Lara Resende para a Selic.
Quando usar e quando não usar
A reserva é para eventos imprevistos, necessários e urgentes. Um teste simples ajuda: se a despesa era previsível (IPVA, férias, presente de fim de ano), ela pertence ao orçamento, não à reserva. Se pode esperar algumas semanas sem custo, provavelmente cabe em um ajuste do mês. Se é inevitável e não pode esperar, a reserva existe para isso.
Um caso particular é a dívida cara. O cheque especial, por exemplo, tem juros limitados a 8% ao mês pela Resolução CMN 4.765/2019, um teto que ainda é alto. Usar parte da reserva para não entrar nesse tipo de crédito costuma ser coerente com a função dela. Para entender por que esse custo cresce tão rápido, veja o texto sobre juros compostos do lado da dívida.
Depois de usar, a prioridade é recompor. Volte a direcionar a sobra do mês para a reserva antes de retomar outros objetivos.
Um processo em cinco passos
- Some o custo essencial do mês, com as despesas anuais divididas por 12.
- Escolha os meses de cobertura conforme a estabilidade da sua renda.
- Defina um primeiro degrau e um ritmo mensal compatível com sua margem.
- Escolha onde deixar olhando liquidez, estabilidade, crédito e custo, nessa ordem.
- Revise o valor quando o custo de vida mudar: mudança de casa, filho, novo financiamento.
Reserva pronta não significa que o dinheiro restante deva ir para qualquer lugar. A relação entre o que você aceita perder e o que espera ganhar é o tema de risco e retorno nos investimentos. E o texto sobre quanto rendem as aplicações com a Selic atual traz uma comparação numérica datada entre alternativas de renda fixa.
Perguntas frequentes
Reserva de emergência e investimento são a mesma coisa?
O dinheiro da reserva fica aplicado, mas a função é diferente. A reserva prioriza disponibilidade e estabilidade; investimentos para objetivos de longo prazo podem aceitar oscilação e prazo em troca de retorno potencial maior.
Posso deixar a reserva inteira em um único lugar?
Pode, desde que o lugar atenda aos critérios de liquidez, estabilidade e crédito. Quem tem valores altos costuma observar o limite de R$ 250 mil por CPF e conglomerado da garantia do FGC, que vale para depósitos e títulos bancários cobertos.
Quanto tempo leva para montar a reserva?
Depende da sua margem mensal. Com custo de R$ 4.000 e sobra hipotética de R$ 800 por mês, o primeiro degrau de um mês de custo levaria cinco meses. É um ritmo, não uma meta fixa.
Devo usar a reserva para quitar uma dívida?
Se a dívida tem juros altos e a reserva continua cobrindo um mínimo de segurança depois do pagamento, pode fazer sentido. A decisão depende da taxa, do saldo e da sua estabilidade de renda.
Para aplicar na sua vida financeira
Este artigo trata de reserva de emergência. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: antes de escolher onde deixar o dinheiro, vale saber quanto o seu mês realmente custa, incluindo as despesas anuais e sazonais. São 7 capítulos, exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- Tesouro Direto – “Regras e Regulamento (perguntas 4 e 13: horário, liquidação do resgate e liquidez diária)” – 30/10/2026 (acesso em 30/10/2026): https://www.tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
- FGC – “Sobre a garantia FGC (limites de cobertura)” – 30/10/2026 (acesso em 30/10/2026): https://fgc.org.br/sobre-garantia-fgc
- FGC – “Regulamento do Fundo Garantidor de Créditos (art. 2º, §§ 2º e 3º)” – 30/10/2026 (acesso em 30/10/2026): https://fgc.org.br/documents/d/asset-library-52554/regulamento-fgc_202605
- Planalto – “Lei nº 8.177, art. 12 (remuneração da poupança)” – 01/03/1991: https://www.planalto.gov.br/ccivil_03/leis/l8177.htm
- Planalto – “Lei nº 12.703 (nova redação do art. 12 da Lei 8.177)” – 07/08/2012: https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2012/lei/l12703.htm
- Planalto – “Decreto nº 6.306, art. 32 e Anexo (IOF sobre resgates em menos de 30 dias)” – 14/12/2007: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2007/decreto/d6306.htm
- Banco Central do Brasil – “Resolução nº 4.765 (cheque especial, art. 3º)” – 27/11/2019: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50875/Res_4765_v2_L.pdf
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).