Pix na Europa: como pode funcionar a conexão com o sistema europeu
Banco Central e BCE começaram a avaliar a conexão entre Pix e TIPS. Entenda o que pode mudar, o que já funciona e por que ainda não há Pix direto na Europa.
Atualizado em
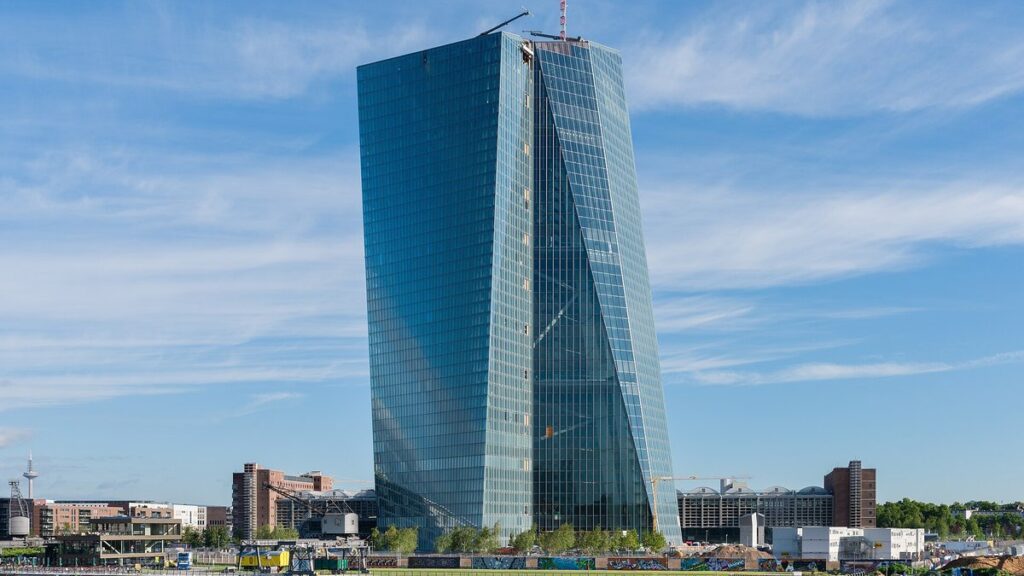
Foto: Norbert Nagel/Wikimedia Commons (CC BY-SA 3.0)
O Pix pode ganhar uma conexão direta com a infraestrutura de pagamentos instantâneos da Europa. O Banco Central do Brasil e o Banco Central Europeu (BCE) iniciaram em 24 de setembro uma avaliação de viabilidade para interligar o Pix ao TIPS, sistema de liquidação instantânea do Eurosistema.
A notícia é relevante para quem viaja, compra no exterior ou envia dinheiro entre Brasil e Europa. Mas existe uma diferença importante entre o que já foi anunciado e o que ainda depende dos estudos: o Pix ainda não passou a funcionar diretamente na Europa por causa dessa iniciativa.
O que Banco Central e BCE anunciaram
Segundo a comunicação oficial, as duas autoridades vão avaliar aspectos técnicos, operacionais, jurídicos e de negócio de uma possível interligação entre as infraestruturas. O objetivo é verificar se a conexão pode tornar pagamentos transfronteiriços mais rápidos, eficientes e baratos.
O TIPS — Target Instant Payment Settlement — é a infraestrutura do Eurosistema para liquidação de pagamentos instantâneos em moeda de banco central. Atualmente, opera com euro, coroa sueca e coroa dinamarquesa, com expansão prevista para outras moedas do Espaço Econômico Europeu.
O Pix já funciona na Europa?
Não da forma sugerida por algumas manchetes. O anúncio de setembro abriu uma etapa de avaliação; não liberou uma nova função para o usuário brasileiro.
Hoje já existem soluções privadas que permitem ao brasileiro iniciar pagamentos semelhantes a um Pix em alguns estabelecimentos no exterior. Nesses casos, porém, a instituição financeira ou empresa de pagamentos faz a conversão e a remessa internacional por trás da operação. Isso é diferente de uma interligação entre as infraestruturas públicas Pix e TIPS.
O que poderia mudar para quem usa Pix
Se a integração for considerada viável e implementada, a principal mudança seria criar uma ponte mais direta entre os sistemas de pagamentos instantâneos das duas regiões. O Banco Central cita dois usos especialmente relevantes: remessas internacionais e pagamentos de compras, com disponibilização dos recursos na moeda local em poucos segundos.
Na prática, uma infraestrutura desse tipo pode reduzir etapas hoje necessárias em uma transferência internacional. Isso não significa, porém, que toda operação será gratuita ou que a conversão cambial deixará de existir. Taxas, spread de câmbio, regras de participação e o desenho operacional ainda precisam ser definidos.
Quando o Pix poderá ser usado diretamente na Europa?
A comunicação oficial do Banco Central não estabeleceu uma data de lançamento. Portanto, qualquer prazo deve ser tratado como cenário de trabalho, e não como promessa ao usuário.
Os comunicados do Banco Central do Brasil e do BCE, ambos de 24 de setembro de 2026, descrevem apenas o início de uma fase de avaliação de viabilidade e não trazem cronograma de piloto ou de lançamento. O ponto mais importante agora é que Brasil e Europa iniciaram uma avaliação formal de viabilidade.
Pix internacional é a mesma coisa que Pix-TIPS?
Não. “Pix internacional” é uma expressão ampla e pode descrever soluções comerciais que usam o Pix como etapa inicial de uma operação internacional. A interligação Pix-TIPS seria diferente: envolveria a conexão entre duas infraestruturas públicas de pagamentos instantâneos.
Essa distinção importa porque evita a impressão de que o Pix doméstico já transfere reais diretamente para uma conta europeia. O Pix, como funciona hoje, continua sendo uma infraestrutura brasileira; operações internacionais disponíveis ao consumidor podem envolver intermediários e mecanismos tradicionais de câmbio e remessa.
Por que essa integração importa
Pagamentos internacionais ainda costumam envolver mais intermediários, custos e tempo do que transferências domésticas. A agenda de conexão entre sistemas instantâneos tenta reduzir essa diferença.
O Banco Central afirma que a iniciativa está alinhada ao trabalho do G20 para tornar pagamentos transfronteiriços mais baratos, rápidos, acessíveis e transparentes. O Eurosistema também estuda conexões do TIPS com outras infraestruturas, incluindo projetos envolvendo Índia, Suíça e a iniciativa multilateral Nexus.
Para o usuário brasileiro, a utilidade potencial é fácil de visualizar: pagar uma compra ou enviar recursos para a Europa com experiência mais próxima à de uma transferência instantânea doméstica. Mas o benefício real dependerá de algo que ainda não está definido: quanto custará a conversão e quais instituições poderão oferecer o serviço.
O que acompanhar daqui para frente
Os próximos marcos relevantes são a conclusão da análise de viabilidade, a definição do modelo de conversão cambial e liquidação, as regras para participação das instituições e a eventual decisão de avançar para implementação.
Até que isso aconteça, a leitura correta é simples: existe um projeto oficial em avaliação para conectar Pix e TIPS, com potencial para mudar pagamentos entre Brasil e Europa, mas ainda não existe uma conexão disponível ao público.
Este artigo foi elaborado a partir da divulgação do Banco Central do Brasil sobre o início da avaliação de viabilidade da interligação entre Pix e TIPS e da comunicação do Banco Central Europeu sobre o mesmo tema, ambas de 24 de setembro de 2026. Foram separados os fatos oficialmente confirmados de hipóteses de implementação.
Fontes
- Banco Central do Brasil – “Banco Central do Brasil e Banco Central Europeu iniciam fase de avaliação para interligação entre Pix e TIPS, sistema europeu de pagamentos instantâneos” – 24/09/2026: https://www.bcb.gov.br/detalhenoticia/21271/nota
- Banco Central Europeu (BCE) – “ECB to assess feasibility of interlinking with Brazil’s instant payment system Pix” – 24/09/2026: https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews260924.en.html