Margem financeira: a conta que vem antes de qualquer investimento
Antes de escolher onde investir, é preciso saber quanto sobra. Veja como calcular a margem financeira com despesas fixas, variáveis, anuais e parcelas de dívida, e como usar o resultado para decidir.
Foto: MisterSanderson/Wikimedia Commons (CC BY-SA 2.5)
A margem financeira é o que sobra da renda depois de pagar tudo o que o mês e o ano exigem. Parece simples, mas é a conta que mais costuma ser pulada. Muita gente começa pela pergunta “onde investir?” sem saber quanto, de fato, consegue investir todo mês, e por quanto tempo. Este texto mostra como calcular a margem financeira, como ler o resultado e por que ela vem antes de qualquer produto.
Renda, despesa e o que fica
Toda organização financeira parte de três números: o que entra, o que sai e a diferença. A margem é essa diferença, medida de forma honesta. Honesta quer dizer duas coisas. Primeiro, usar a renda líquida, depois de descontos e impostos. Segundo, incluir todas as saídas, não só as que aparecem todo mês.
A Pesquisa de Orçamentos Familiares (POF) do IBGE, que serve de base para a cesta dos índices de inflação, organiza o orçamento das famílias de um jeito útil para esse raciocínio. Entre as variáveis da pesquisa estão a despesa de consumo, o aumento do ativo e a diminuição do passivo. Traduzindo para o orçamento doméstico: parte do dinheiro é consumida, parte vira patrimônio (aplicações, um imóvel, um bem) e parte serve para reduzir dívidas. A margem é justamente o espaço que permite as duas últimas.
Como calcular a margem financeira
Separe as saídas em quatro grupos. A separação importa porque cada grupo se comporta de um jeito:
| Grupo | O que entra | Como estimar |
|---|---|---|
| Fixas | Aluguel ou condomínio, escola, plano de saúde, assinaturas | Valor do contrato |
| Variáveis | Mercado, transporte, lazer, farmácia | Média de três a seis meses de extratos |
| Anuais e sazonais | IPVA, IPTU, seguro, matrícula, material escolar, presentes | Soma do ano dividida por 12 |
| Parcelas de dívida | Financiamentos, empréstimos, compras parceladas | Valor da parcela e prazo restante |
Para o último grupo, uma ferramenta oficial ajuda: o Relatório de Empréstimos e Financiamentos (SCR), emitido gratuitamente no Registrato do Banco Central com a conta gov.br nível prata ou ouro. Segundo a descrição do serviço, ele mostra as dívidas com bancos e financeiras, o saldo devedor, o tipo de operação e se cada uma está em dia ou em atraso. É uma forma de conferir se a lista de parcelas está completa.
A conta final é: margem = renda líquida − fixas − variáveis − (anuais ÷ 12) − parcelas. Dividir a margem pela renda líquida dá um percentual, que é mais fácil de acompanhar ao longo do tempo.
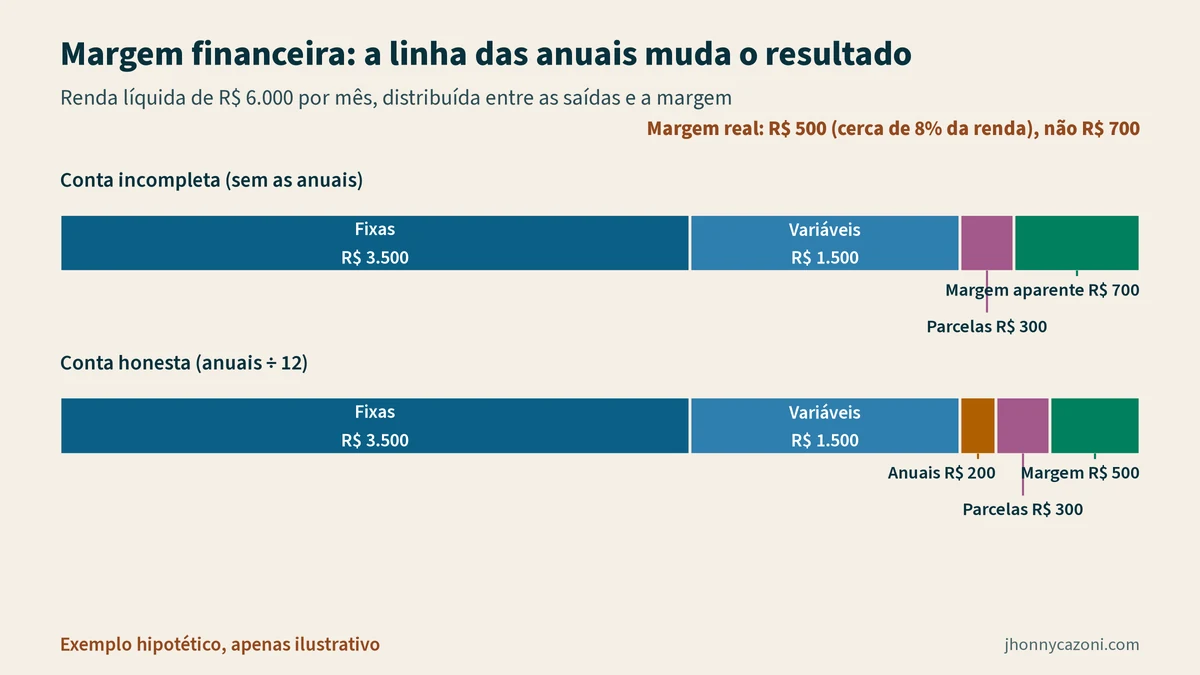
Exemplo hipotético, apenas ilustrativo.
| Item | Valor mensal |
|---|---|
| Renda líquida | R$ 6.000 |
| Despesas fixas | − R$ 3.500 |
| Despesas variáveis (média) | − R$ 1.500 |
| Despesas anuais (R$ 2.400 ÷ 12) | − R$ 200 |
| Parcelas de dívida | − R$ 300 |
| Margem | R$ 500 (cerca de 8% da renda) |
Repare no efeito das despesas anuais. Sem a linha de R$ 200, a margem pareceria R$ 700. Na prática, esses R$ 200 por mês “somem” em janeiro ou fevereiro, quando chegam IPVA, IPTU e matrícula, e a família tem a impressão de que o dinheiro não fecha sem saber por quê. Esse é o ponto que o e-book chama de despesas anuais e sazonais no orçamento: elas existem o ano todo, mesmo quando o boleto não chegou.
O que o resultado diz
A margem é um diagnóstico, não uma nota. Três leituras são possíveis:
- Margem negativa: o mês está sendo fechado com crédito, saldo de reserva ou atraso. A prioridade é estancar, antes de qualquer investimento. Juros de crédito rotativo e cheque especial crescem de forma composta, como mostra o texto sobre juros compostos do lado da dívida.
- Margem pequena: existe sobra, mas ela é frágil. Um imprevisto a consome. Aqui faz sentido começar pela reserva de emergência.
- Margem consistente: a sobra se repete mês após mês. É a partir daí que perguntas sobre objetivos, prazo e risco passam a ter resposta útil, como no checklist antes de investir.
Uma margem consistente é mais importante do que uma margem alta em um mês isolado. Um mês com bônus ou décimo terceiro distorce a leitura; a média de vários meses mostra o que o orçamento sustenta.
Margem e inflação
A margem muda mesmo sem você mudar nada. O IBGE lembra que, quando a renda sobe menos que os preços, o poder de compra cai. E que a inflação de cada família pode ser diferente do índice oficial, porque a cesta de consumo é diferente. Na prática, uma margem de R$ 500 hoje pode virar R$ 400 daqui a um ano se as despesas subirem mais que a renda. Por isso a conta precisa ser refeita periodicamente. O texto sobre inflação e poder de compra mostra como fazer essa leitura com o IPCA.
Como aumentar a margem sem viver em restrição
Há só dois caminhos: aumentar a renda ou reduzir as saídas. No lado das despesas, o que costuma funcionar melhor:
- Começar pelas fixas. Uma renegociação de contrato ou a troca de um plano vale para todos os meses seguintes, sem esforço diário.
- Olhar as parcelas pelo custo total. Uma dívida cara que termina libera margem; antecipar ou trocar por uma linha mais barata pode ter efeito maior que cortar pequenos gastos.
- Dar teto às variáveis, não zerar. Cortes que dependem de força de vontade diária tendem a não durar.
- Provisionar as anuais. Separar a parcela mensal das despesas anuais tira a surpresa do começo do ano.
O comportamento pesa tanto quanto a planilha. Algumas ideias sobre isso estão no resumo de A Psicologia Financeira. E o conceito de folga para erros, que no orçamento é a própria margem, aparece em outra forma no texto sobre preço, valor e margem de segurança.
Por que a margem vem antes do investimento
Escolher um investimento sem conhecer a margem é decidir o destino de um dinheiro cujo tamanho você não sabe. A margem responde a perguntas que nenhum produto responde: quanto dá para aplicar por mês, se esse valor se repete, se ainda há dívida cara competindo pela mesma sobra e quanto tempo vai levar para atingir cada objetivo. Com esses números, a escolha do produto passa a ser uma consequência, e não o ponto de partida.
Perguntas frequentes
Margem financeira é o mesmo que “sobra do mês”?
Quase. A diferença é que a margem inclui as despesas anuais divididas por 12. A sobra do mês pode parecer maior em meses sem IPVA ou matrícula e menor nos meses em que elas chegam.
Que percentual de margem é considerado bom?
Não existe um percentual oficial. Mais útil do que comparar com uma regra é acompanhar a sua margem ao longo do tempo e ver se ela é positiva e consistente.
Devo incluir o décimo terceiro na renda?
Pode tratá-lo separadamente, como receita anual. Uma forma prática é usá-lo para cobrir as despesas anuais ou reforçar a reserva, sem contar com ele na margem mensal.
Com que frequência refazer a conta?
Uma revisão a cada trimestre costuma bastar, e também sempre que houver mudança relevante: novo emprego, mudança de casa, novo financiamento ou chegada de um filho.
Para aplicar na sua vida financeira
Este artigo trata de margem financeira. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: o e-book trabalha exatamente esse passo: medir a margem e decidir o destino do dinheiro que sobra. São 7 capítulos, exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- IBGE – “Pesquisa de Orçamentos Familiares – POF 2017-2018: o que é, metodologia e principais variáveis” – 30/10/2026 (acesso em 30/10/2026): https://www.ibge.gov.br/estatisticas/sociais/saude/24786-pesquisa-de-orcamentos-familiares-2.html
- gov.br / Banco Central do Brasil – “Emitir Relatório de Empréstimos e Financiamentos (SCR) – Registrato” – 30/10/2026 (acesso em 30/10/2026): https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
- IBGE – “Explica – Inflação (poder de compra e índice pessoal de inflação)” – 30/10/2026 (acesso em 30/10/2026): https://www.ibge.gov.br/explica/inflacao.php
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).