Juros compostos do lado da dívida: rotativo, cheque especial e parcelado
Os juros compostos que fazem um investimento crescer também fazem uma dívida crescer. Veja a conta no cheque especial, no rotativo e no parcelado, e os limites definidos pelo CMN e pela Lei 14.690/2023.
Os juros compostos costumam ser apresentados como aliados: o rendimento de hoje passa a render amanhã, e o patrimônio cresce cada vez mais rápido. Nos juros compostos na dívida, a mesma matemática funciona, só que contra você. Quando os juros de um mês entram no saldo e passam a gerar novos juros, a dívida cresce em ritmo acelerado. Este texto mostra como isso acontece no cheque especial, no rotativo do cartão e no parcelamento, e quais limites legais existem.
Juros compostos na dívida: a mesma fórmula, com sinal trocado
Em juros compostos, o saldo depois de n períodos é: saldo final = saldo inicial × (1 + taxa)ⁿ. Em um investimento, a taxa costuma ser medida em percentual ao ano. Nas linhas de crédito emergencial, ela é medida ao mês, e é aí que mora o perigo: uma taxa mensal de um dígito parece pequena, mas, composta ao longo de um ano, multiplica o saldo.
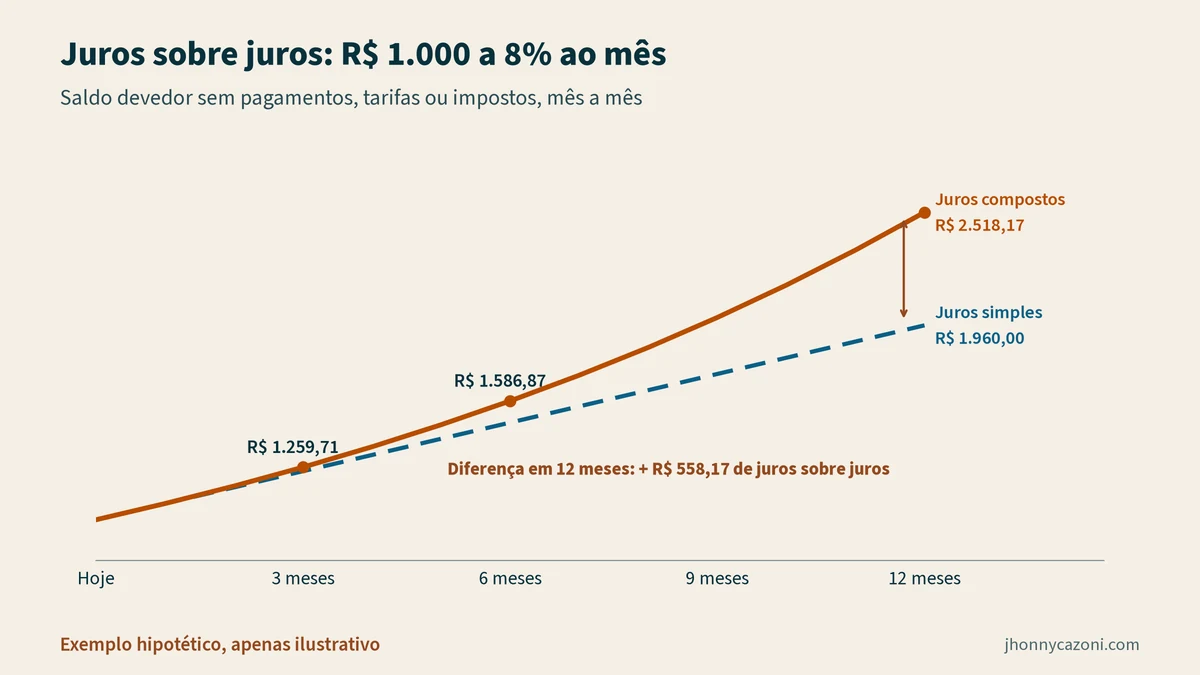
Exemplo hipotético, apenas ilustrativo. Um saldo de R$ 1.000 que ninguém paga, com juros de 8% ao mês capitalizados mensalmente, sem pagamentos, tarifas ou impostos:
| Meses | Saldo devedor |
|---|---|
| 0 | R$ 1.000,00 |
| 3 | R$ 1.259,71 |
| 6 | R$ 1.586,87 |
| 12 | R$ 2.518,17 |
Em um ano, a dívida passa de duas vezes e meia o valor inicial. Juros simples de 8% ao mês dariam R$ 1.960 em 12 meses; a diferença de mais de R$ 550 é o efeito de cobrar juros sobre juros.
Cheque especial: teto de 8% ao mês
A Resolução CMN 4.765/2019 limita a no máximo 8% ao mês os juros cobrados sobre o valor usado do cheque especial de pessoas físicas e microempreendedores individuais. O exemplo acima usa exatamente esse teto. Ou seja, mesmo no limite máximo permitido, R$ 1.000 esquecidos no cheque especial podem virar mais de R$ 2.500 em um ano.
A mesma resolução define o cheque especial como um limite de crédito rotativo vinculado à conta. Na prática, o limite aparece somado ao saldo no aplicativo, o que facilita usá-lo sem perceber. Três pontos da regra merecem atenção:
- O limite deve ser compatível com o perfil de risco do cliente.
- Aumentos de limite que não partam do cliente dependem de autorização prévia dele a cada oferta.
- Reduções que não partam do cliente devem ser comunicadas com no mínimo 30 dias de antecedência, salvo deterioração do risco de crédito.
Se você não usa o cheque especial, reduzir o limite é uma forma de evitar o uso por engano.
Rotativo do cartão: prazo curto e teto sobre o total
Quando a fatura não é paga integralmente, o saldo restante entra no crédito rotativo. Pela Resolução 4.549/2017 do CMN, esse financiamento só pode durar até o vencimento da fatura seguinte. Depois disso, o saldo pode ser financiado por uma linha de parcelamento, desde que em condições mais vantajosas para o cliente.
Desde a Lei 14.690/2023 existe um teto adicional. O art. 28 determinou que, se os limites propostos pelos emissores não fossem aprovados pelo CMN em 90 dias, o total cobrado de juros e encargos financeiros no rotativo e no parcelamento da fatura não poderia exceder o valor original da dívida. A Resolução CMN 5.112/2023 regulamentou o dispositivo e definiu os termos: “juros” são os juros remuneratórios; “encargos financeiros” incluem multa, juros de mora, tarifas e comissões; e “valor original da dívida” é o saldo financiado no rotativo ou no parcelamento da fatura.
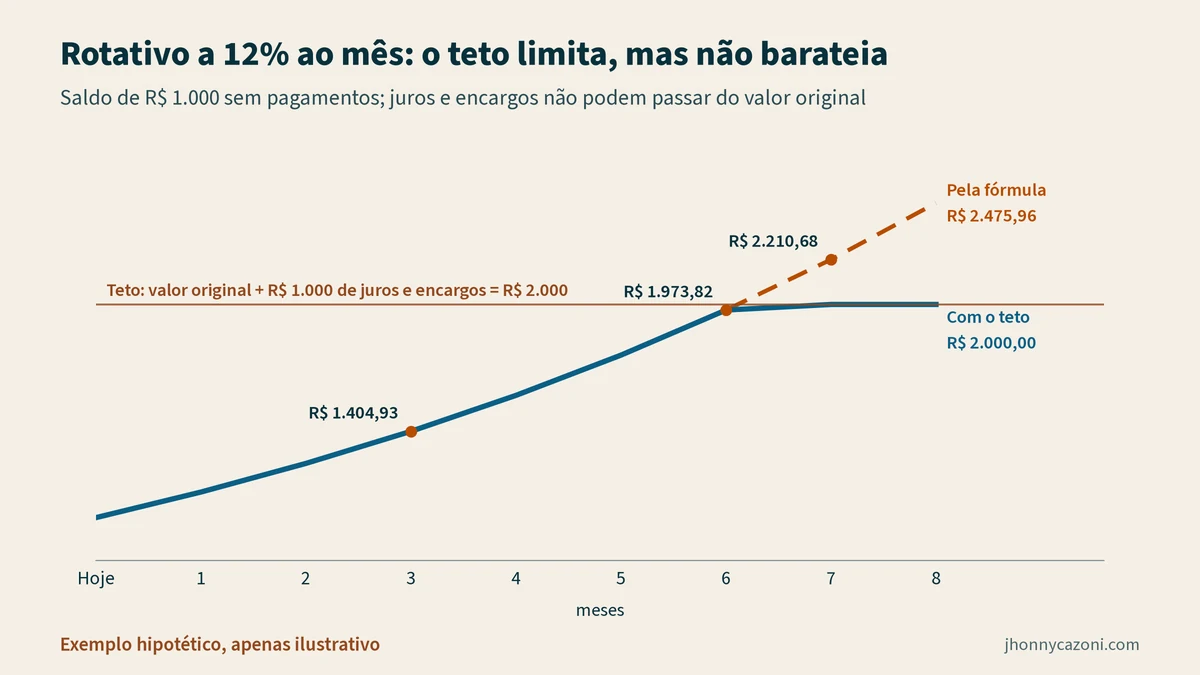
Exemplo hipotético, apenas ilustrativo. Um saldo de R$ 1.000 no rotativo, com taxa hipotética de 12% ao mês e nenhum pagamento:
| Meses | Saldo pela fórmula | Juros e encargos acumulados | Situação |
|---|---|---|---|
| 3 | R$ 1.404,93 | R$ 404,93 | abaixo do teto |
| 6 | R$ 1.973,82 | R$ 973,82 | perto do teto |
| 7 | R$ 2.210,68 | R$ 1.210,68 | o teto limita a R$ 1.000 |
Com o teto, juros e encargos não podem passar de R$ 1.000 nesse exemplo, e o total devido fica em, no máximo, R$ 2.000. O limite reduz o pior cenário, mas não torna o rotativo barato: no exemplo, a dívida dobra em cerca de sete meses.
Parcelado: olhe o custo total, não a parcela
Parcelas cabem no mês, e é por isso que são tão usadas. O problema é que a parcela esconde o custo. A forma de comparar é sempre o total pago.
Exemplo hipotético, apenas ilustrativo. Uma compra de R$ 1.000 parcelada em 10 vezes com juros de 3% ao mês, pelo sistema de parcelas iguais:
| Forma | Parcela | Total pago |
|---|---|---|
| À vista | — | R$ 1.000,00 |
| 10× com juros de 3% a.m. | R$ 117,23 | R$ 1.172,31 |
Os R$ 172 de diferença são juros. Além disso, cada parcela ocupa a margem financeira dos meses seguintes. Várias compras parceladas ao mesmo tempo podem reduzir a sobra mensal a quase nada, mesmo que nenhuma parcela isolada pareça pesada.
Comparando com o lado do investimento
Taxas de crédito emergencial são mensais; rendimentos de renda fixa costumam ser anuais. Para comparar, é preciso colocar tudo na mesma base. Os 8% ao mês do teto do cheque especial equivalem, compostos, a cerca de 152% ao ano, como mostra a tabela do primeiro exemplo (R$ 1.000 viram R$ 2.518). Nenhuma aplicação conservadora chega perto disso, como dá para ver no texto sobre quanto rendem as aplicações de renda fixa. Por isso, manter dinheiro aplicado enquanto se paga juros de cheque especial ou rotativo quase sempre significa perder dinheiro na diferença. É também por isso que o checklist antes de investir começa pelas dívidas.
O que fazer na prática
- Mapeie as dívidas. O Relatório de Empréstimos e Financiamentos (SCR), emitido gratuitamente no Registrato do Banco Central, mostra saldo, tipo de operação e situação de cada dívida com bancos e financeiras.
- Ordene pela taxa. As linhas mais caras, em geral cheque especial e rotativo, vêm primeiro.
- Troque dívida cara por barata. A própria Resolução 4.549 prevê que outras modalidades em condições mais vantajosas podem ser oferecidas a qualquer momento antes do vencimento da fatura seguinte. Programas de renegociação, como o Desenrola Brasil 3.0, são outra via.
- Feche a porta de entrada. Reduza limites que você não usa e monte uma reserva de emergência para que o próximo imprevisto não volte para o crédito caro.
Reorganizar dívidas é, em essência, decidir o destino da sobra do mês. O e-book trata desse passo ao falar em reserva, dívidas e objetivos.
Perguntas frequentes
O teto de 100% vale para o cheque especial?
Não. O limite de juros e encargos de até o valor original da dívida, previsto no art. 28 da Lei 14.690/2023, trata do rotativo e do parcelamento da fatura de cartão. O cheque especial tem outra regra: juros de no máximo 8% ao mês.
Pagar o mínimo da fatura evita juros?
Não. O que não foi pago entra no rotativo e passa a ter juros. O rotativo só pode durar até o vencimento da fatura seguinte; depois, o saldo vai para uma linha de parcelamento.
Parcelar “sem juros” tem custo?
Se o preço parcelado for igual ao à vista, não há juros explícitos. Vale perguntar se existe desconto para pagamento à vista: se houver, o parcelado embute um custo.
Como saber a taxa que estou pagando?
A taxa deve constar no contrato, na fatura ou no extrato. Para comparar linhas diferentes, coloque as taxas na mesma base (mensal ou anual) e compare o total pago.
Para aplicar na sua vida financeira
Este artigo trata de juros compostos nas dívidas. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: antes de investir, vale dar destino à sua margem, e dívidas caras costumam ser o primeiro destino. São 7 capítulos, exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- Planalto – “Lei nº 14.690, art. 28 (limites de juros e encargos do rotativo e do parcelamento da fatura)” – 03/10/2023: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Banco Central do Brasil – “Resolução CMN nº 5.112 (regulamenta o art. 28 da Lei 14.690)” – 21/12/2023: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5112
- Banco Central do Brasil – “Resolução nº 4.549 (rotativo até o vencimento da fatura seguinte; parcelamento)” – 26/01/2017: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o&numero=4549
- Banco Central do Brasil – “Resolução nº 4.765 (cheque especial: juros de no máximo 8% ao mês)” – 27/11/2019: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50875/Res_4765_v2_L.pdf
- Banco Central do Brasil – “Nota “Cheque especial passa a ter nova regra” (CMN, reunião de 27/11/2019)” – 27/11/2019: https://www.bcb.gov.br/detalhenoticia/16912/nota
- gov.br / Banco Central do Brasil – “Emitir Relatório de Empréstimos e Financiamentos (SCR) – Registrato” – 30/10/2026 (acesso em 30/10/2026): https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).