PETR4 e petróleo Brent: por que a alta do barril não garante mais dividendos?
Petróleo mais caro pode elevar receitas da Petrobras, mas dividendos dependem de caixa livre, dívida e investimentos. Veja como analisar PETR4 e Brent.
Atualizado em
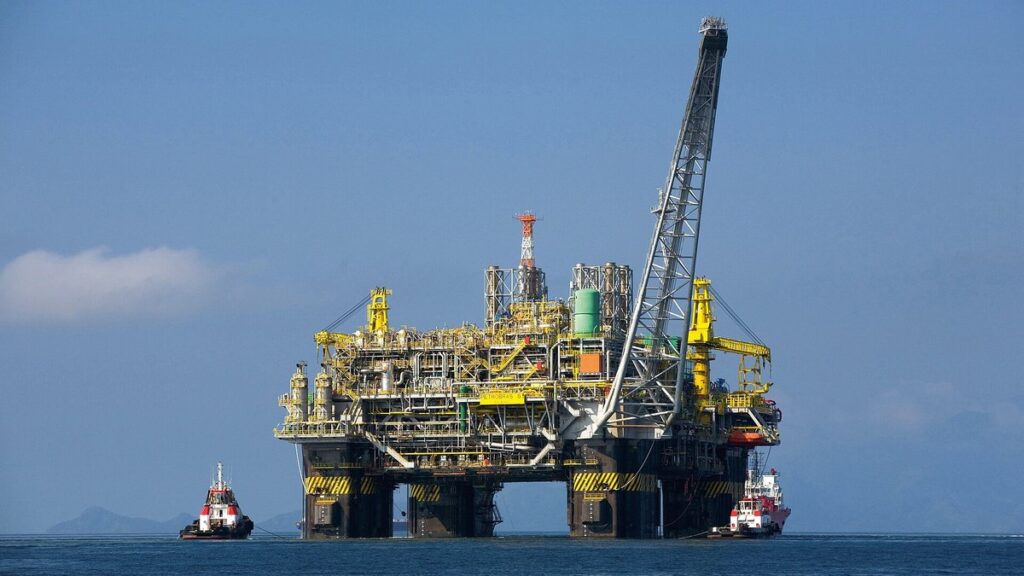
Foto: Divulgação Petrobras / ABr/Wikimedia Commons (CC BY 3.0 br)
O petróleo voltou a ocupar o centro das atenções do mercado em outubro de 2026. Mas o que acontece com a Petrobras quando o Brent sobe? A resposta envolve muito mais do que a cotação internacional do barril.
A relação entre Petrobras (PETR4) e petróleo Brent parece simples: quando a commodity valoriza, a empresa recebe mais pelo petróleo que produz e exporta. Em princípio, isso pode melhorar suas receitas, margens e geração de caixa.
O problema é transformar essa relação econômica em uma previsão automática para as ações.
Brent em alta não significa necessariamente PETR4 em alta. E PETR4 em alta não significa, por si só, dividendos maiores.
Para compreender essa diferença, vale observar o que realmente determina a rentabilidade da Petrobras — e quanto dessa rentabilidade pode chegar ao acionista.
Brent e PETR4: o cenário de outubro de 2026
O Brent é uma das principais referências internacionais para o preço do petróleo. Negociado em dólares por barril, influencia contratos de compra e venda, investimentos e expectativas sobre a indústria de energia.
Na edição de 6 de outubro de 2026 do Short-Term Energy Outlook, a EIA descreveu um contexto de restrições de oferta e volatilidade no mercado de petróleo. Esse relatório foi elaborado com projeções concluídas em 1º de outubro; ele não comprova, por si só, acontecimentos posteriores.
Segundo a Administração de Informação de Energia dos Estados Unidos (EIA), o Brent spot registrou US$ 115,22 por barril em 20 de outubro de 2026.
É importante distinguir as referências: preço spot e contrato futuro não são necessariamente iguais.
A questão central para o investidor não é apenas o preço atingido em determinado pregão, mas quanto tempo o petróleo pode permanecer em um determinado patamar.
Uma valorização passageira pode ter efeitos muito diferentes de um ciclo prolongado de preços elevados.
Como o Brent afeta os resultados da Petrobras?
A Petrobras atua principalmente na exploração e produção de petróleo, mas também possui operações relevantes de refino, transporte e comercialização.
Essa integração faz diferença.
1. Exploração e produção: o benefício mais direto
Quando o Brent sobe, o valor de mercado do petróleo produzido tende a aumentar.
Se a Petrobras mantém custos competitivos e consegue vender sua produção por preços mais elevados, há potencial de expansão das margens e da geração operacional de caixa.
O pré-sal é particularmente relevante nessa equação. Sua produtividade e seus custos de extração permitem à companhia operar com vantagens importantes em diversos cenários de preços.
No Plano de Negócios 2026–2030, a Petrobras projetou custo total médio do petróleo produzido de US$ 30,40 por barril de óleo equivalente, considerando extração, participações governamentais, depreciação e depleção.
Esse número não deve ser confundido com o preço necessário para toda a companhia atingir lucro ou gerar caixa livre, porque outras despesas, investimentos, tributos e obrigações também importam.
2. Refino: a relação não é tão direta
O petróleo é matéria-prima para as refinarias.
Quando seu preço aumenta, também pode crescer o custo econômico da matéria-prima utilizada na produção de combustíveis.
O resultado do refino depende, entre outros fatores, dos preços dos derivados, das margens de processamento, da eficiência operacional e da estratégia comercial.
Em maio de 2023, a Petrobras anunciou uma estratégia comercial para diesel e gasolina baseada no custo alternativo para o cliente e no valor marginal para a companhia, sem vinculação automática às oscilações internacionais de curto prazo.
Portanto, petróleo mais caro pode beneficiar determinados negócios da empresa e pressionar outros.
3. Dólar: uma variável adicional
Como o petróleo é cotado internacionalmente em dólares, o câmbio também influencia a conversão de receitas para reais.
Mas o efeito líquido não é simplesmente positivo quando o dólar sobe.
A Petrobras possui obrigações, investimentos, equipamentos e outros componentes de custos relacionados à moeda estrangeira. É necessário observar as receitas e despesas em conjunto.
O que os resultados recentes mostram?
Os números do segundo trimestre de 2026 ajudam a visualizar o impacto da combinação entre preços e produção.
Segundo os resultados divulgados pela Petrobras em 6 de agosto de 2026:
| Indicador | 2T26 |
|---|---|
| Lucro líquido | R$ 52,4 bilhões |
| EBITDA ajustado | R$ 93,8 bilhões |
| Fluxo de caixa operacional | R$ 61,8 bilhões |
| Produção própria de petróleo no Brasil | 2,7 milhões de barris/dia |
| Dívida bruta | US$ 70,8 bilhões |
A produção própria de petróleo no Brasil cresceu aproximadamente 15% em relação ao segundo trimestre de 2025.
Esses dados ilustram uma diferença fundamental: não foi apenas o petróleo que ajudou a melhorar o resultado. O volume produzido e a eficiência operacional também tiveram participação relevante.
Uma companhia capaz de elevar sua produção mantendo disciplina de custos pode ampliar resultados mesmo sem depender exclusivamente de novas altas da commodity.
A sustentabilidade dessa evolução, entretanto, exige acompanhamento dos investimentos necessários para manter e expandir a capacidade produtiva.
Brent mais alto significa mais dividendos de PETR4?
Não necessariamente.
Dividendos dependem da disponibilidade de recursos para remuneração dos acionistas e das regras adotadas pela companhia.
No comunicado de remuneração de 6 de agosto de 2026, a Petrobras informou que sua política prevê, atendidas as condições estabelecidas, a distribuição de 45% do fluxo de caixa livre quando o endividamento bruto estiver dentro do limite do plano estratégico.
Fluxo de caixa livre não é a mesma coisa que lucro líquido.
Em termos simplificados, representa os recursos gerados pelo negócio depois de considerar os investimentos necessários, conforme a metodologia de apuração da companhia.
Isso significa que dois trimestres com lucros elevados podem apresentar capacidades distintas de distribuição.
Em agosto de 2026, a Petrobras anunciou remuneração de R$ 17,4 bilhões aos acionistas, equivalente a aproximadamente R$ 1,3481 por ação ordinária ou preferencial, relativa à antecipação da remuneração do exercício de 2026.
A data-base para as ações negociadas na B3 foi 21 de agosto de 2026. Portanto, a distribuição anunciada não deve ser confundida com proventos aos quais qualquer comprador posterior teria direito.
Dividendos já declarados não são garantia de dividendos futuros.
Para entender a capacidade de distribuição de PETR4, o investidor precisa acompanhar a geração recorrente de caixa, a dívida, os investimentos e as decisões de alocação de capital.
O que muda se o Brent cair?
Essa é uma pergunta tão importante quanto avaliar os benefícios de sua valorização.
O Plano de Negócios 2026–2030 da Petrobras apresenta uma estimativa de Brent de equilíbrio para neutralidade da dívida líquida de US$ 59 por barril em 2026 e US$ 48 por barril em 2030.
Esse indicador representa uma condição financeira específica prevista no planejamento da empresa. Não significa que qualquer preço acima de US$ 59 gere automaticamente lucro, dividendos ou valorização das ações.
Também não é uma garantia de desempenho futuro: o plano depende de hipóteses de custos, produção, câmbio, investimentos e obrigações financeiras.
Para organizar a análise, considere três cenários ilustrativos, que não são previsões de preço:
| Cenário de Brent | O que observar |
|---|---|
| US$ 70/barril | Eficiência, disciplina de investimentos e capacidade de manter geração de caixa |
| US$ 90/barril | Potencial de margens e retorno dos projetos, sem ignorar custos e tributos |
| US$ 120/barril | Benefícios de receitas maiores, mas também riscos geopolíticos e de reversão do ciclo |
Uma boa análise não deve pressupor que o cenário mais favorável continuará indefinidamente.
Quanto maior a dependência de um preço excepcionalmente elevado do petróleo para justificar a compra de uma ação, maior o risco caso o ciclo mude. Essa relação pode ser aprofundada na análise sobre risco e retorno nos investimentos.
Então por que PETR4 pode cair mesmo com o petróleo subindo?
Porque o preço de uma ação reflete expectativas sobre o futuro, e não apenas o resultado econômico do presente.
Entre os fatores capazes de influenciar a cotação estão:
- Expectativas já incorporadas ao preço: uma alta do Brent pode ter sido antecipada pelos investidores.
- Política de investimentos: projetos que exigem mais capital reduzem os recursos disponíveis para outros usos no curto prazo.
- Dívida e geração de caixa: aumento do resultado contábil não garante a mesma melhora do caixa disponível.
- Governança e controlador: decisões estratégicas e comerciais também afetam a avaliação de riscos.
- Duração do ciclo: o mercado pode considerar temporário um patamar elevado de petróleo.
- Preço pago pela ação: uma companhia pode apresentar bons fundamentos e, ainda assim, estar cara.
É por isso que a análise de PETR4 precisa distinguir três questões: a qualidade do negócio, a geração de valor para o acionista e o preço exigido pelo mercado para participar desse resultado.
São assuntos relacionados, mas não equivalentes.
O que acompanhar antes de avaliar PETR4?
Um investidor interessado na Petrobras pode organizar seu acompanhamento em torno de cinco indicadores.
Produção e reservas. Avaliar o crescimento dos volumes, a produtividade dos campos e a capacidade de reposição das reservas ao longo do tempo.
Custos e margens. Observar se a companhia consegue manter vantagens operacionais em diferentes cenários de preço do barril.
Fluxo de caixa livre. Distinguir a geração operacional dos recursos efetivamente disponíveis após os investimentos.
Dívida e disciplina de capital. Entender o impacto dos projetos, dos compromissos financeiros e da política de distribuição.
Valuation. Comparar o preço da ação ao potencial de geração futura de caixa em cenários conservadores, sem utilizar o Brent de um único pregão como premissa permanente.
O dividendo recebido importa, mas o retorno de longo prazo também depende do capital reinvestido, da valorização justificada do negócio e do preço pago inicialmente. Para organizar essa última comparação sem transformar uma fórmula em certeza, veja o guia de preço-teto de ações e dividendos normalizados.
Conclusão: o Brent ajuda, mas não conta a história inteira
A Petrobras reúne ativos produtivos relevantes e exposição direta a uma commodity global. Isso faz do preço do petróleo uma variável essencial para compreender seu desempenho.
Mas a companhia não é apenas uma aposta na próxima cotação do Brent.
Sua capacidade de criar valor depende de transformar produção em caixa, investir de maneira eficiente, administrar riscos e remunerar os acionistas sem comprometer sua sustentabilidade financeira.
Para avaliar PETR4, a pergunta mais útil não é apenas quanto o petróleo subiu. É quanto desse movimento pode se transformar em valor econômico duradouro por ação — e quanto o mercado já está cobrando por essa expectativa.
Análise elaborada com informações disponíveis até 24 de outubro de 2026. Cenários de preço ilustrativos, não projeções.
Fontes
- U.S. Energy Information Administration (EIA) – “Short-Term Energy Outlook” – 06/10/2026: https://www.eia.gov/outlooks/steo/
- U.S. Energy Information Administration (EIA) – “Spot Prices for Crude Oil and Petroleum Products” – 30/10/2026 (série; acesso em 31/10/2026): https://www.eia.gov/dnav/pet/pet_pri_spt_s1_d.htm
- Petrobras (Agência Petrobras) – “Petrobras aprova Plano de Negócios 2026-2030” – 28/11/2025: https://agencia.petrobras.com.br/pt/w/negocio/petrobras-aprova-plano-de-neg%C3%B3cios-2026-2030
- Petrobras (Agência Petrobras) – “Petrobras aprova estratégia comercial de diesel e gasolina” – 21/02/2024: https://agencia.petrobras.com.br/pt/w/petrobras-aprova-estrategia-comercial-de-diesel-e-gasolina
- Petrobras (Agência Petrobras) – “Petrobras lucra R$ 52,4 bilhões no segundo trimestre de 2026” – 06/08/2026: https://agencia.petrobras.com.br/w/negocio/petrobras-lucra-r-52-4-bilh%C3%B5es-no-segundo-trimestre-de-2026
- Petrobras (Agência Petrobras) – “Petrobras aprova pagamento de remuneração aos acionistas de R$ 17,4 bilhões” – 06/08/2026: https://agencia.petrobras.com.br/w/institucional/petrobras-aprova-pagamento-de-remunera%C3%A7%C3%A3o-aos-acionistas-de-r-17-4-bilh%C3%B5es