Patrimônio líquido pessoal: como calcular o seu (e por que renda alta não basta)
Como calcular o seu patrimônio líquido pessoal em cinco passos, com os relatórios gratuitos do Banco Central, um exemplo hipotético e os erros que mais distorcem a conta.
Atualizado em
Foto: Danpeig/Wikimedia Commons (CC BY-SA 4.0)
Uma dúvida comum começa assim: “Eu ganho bem, então por que sinto que nunca saio do lugar?”. Muitas vezes a resposta está numa confusão entre duas coisas diferentes. Renda é o que entra por mês. Patrimônio é o que sobra quando você soma tudo o que tem e desconta tudo o que deve. O número que mede isso é o seu patrimônio líquido pessoal. Uma pessoa pode ter renda alta e patrimônio próximo de zero, e outra pode ter renda modesta e um patrimônio que sustenta meses, ou anos, de vida.
Calcular esse número não exige planilha sofisticada nem software pago. Exige honestidade com os próprios números e um método. Este guia mostra esse método em cinco passos, com um exemplo numérico ilustrativo e os erros que mais distorcem o resultado.
O que é patrimônio líquido pessoal
A lógica vem da contabilidade. A Estrutura Conceitual do Comitê de Pronunciamentos Contábeis (CPC 00, item 4.63) define patrimônio líquido como a participação residual nos ativos depois de deduzidos todos os passivos. Trazendo para a pessoa física:
Patrimônio líquido = total de ativos − total de passivos
- Ativos são o que você possui e que tem valor de mercado: saldo em conta, investimentos, previdência privada, imóveis, veículos, participações em empresas, valores a receber.
- Passivos são tudo o que você deve: saldo devedor de financiamento imobiliário e de veículo, empréstimos, consignado, fatura do cartão já fechada ou em aberto, parcelamentos, dívidas com familiares.
Repare que salário não aparece em nenhuma das duas colunas. A renda é um fluxo; o patrimônio é um estoque. O fluxo só vira estoque quando sobra dinheiro no fim do mês e esse dinheiro é guardado, ou quando ele paga uma dívida. É por isso que renda alta, sozinha, não garante nada.
Por que esse número importa mais do que o contracheque
Três motivos práticos:
- Ele mostra sua resistência a um choque. Perder a renda por alguns meses é muito diferente para quem tem patrimônio financeiro acumulado e para quem depende do próximo salário para pagar a fatura.
- Ele mede progresso real. Aumento de salário pode ser engolido por aumento de padrão de vida. A variação do patrimônio líquido de um ano para o outro mostra se a sua vida financeira de fato avançou.
- Ele corrige ilusões. Carro novo financiado, imóvel com saldo devedor alto e limite de crédito generoso dão sensação de riqueza. O patrimônio líquido mostra quanto daquilo é seu e quanto ainda é do banco.
Como calcular, passo a passo
Passo 1: faça o inventário de onde você tem relacionamento financeiro
Antes de somar, é preciso saber o que somar. Muita gente esquece uma conta antiga, um investimento numa corretora que não usa mais ou um consórcio em andamento.
O Banco Central oferece gratuitamente, pelo Meu BC (Registrato), o Relatório de Contas e Relacionamentos em Bancos (CCS). Ele mostra em quais bancos e instituições você tem ou teve conta, investimento ou outro relacionamento, com data de início e de fim. Ele não mostra saldos nem números de conta; serve como lista de conferência. Com essa lista, você entra em cada instituição e anota o saldo atualizado. O acesso exige Conta gov.br nível prata ou ouro, com verificação em duas etapas.
Passo 2: liste e avalie os ativos com critério conservador
Separe os ativos em dois grupos, porque eles se comportam de forma muito diferente:
- Ativos financeiros: conta corrente, aplicações, previdência, ações, fundos. Use o valor de hoje (o saldo bruto, lembrando que pode haver imposto e custos na saída).
- Ativos de uso: imóvel onde mora, carro, bens de valor. Use um valor realista de venda, não o que você pagou nem o anúncio mais otimista do bairro. Veículos perdem valor com o tempo; registrar o preço de compra infla o resultado ano após ano.
Na dúvida, subestime. Um balanço pessoal útil é o que você confiaria numa emergência.
Passo 3: liste todos os passivos, inclusive os “invisíveis”
Aqui mora a maior parte dos erros. Some o saldo devedor, não a parcela. Uma parcela de R$ 2.000 num financiamento com 200 meses pela frente não é uma dívida de R$ 2.000.
Para conferir se não esqueceu nada, o mesmo Registrato oferece o Relatório de Empréstimos e Financiamentos (SCR), que mostra suas dívidas com bancos e financeiras, o saldo devedor, o tipo de operação e se ela está em dia ou em atraso. Um detalhe que o próprio BC informa: o SCR não é atualizado imediatamente após o pagamento; a quitação aparece quando você consulta o relatório no fim do mês seguinte. Para a foto de hoje, use o saldo informado pelo banco. Antes de qualquer cálculo, vale também saber quanto do que você recebe realmente fica no fim do mês, porque é essa sobra que alimenta o patrimônio.
Não esqueça os passivos que não passam pelo sistema financeiro: parcelas sem juros no cartão (todas as futuras, não só a do mês), dinheiro emprestado por parentes, impostos a pagar.
Passo 4: faça a conta, e depois faça de novo sem os bens de uso
A primeira conta é a completa: ativos menos passivos. A segunda é a que mais revela:
Patrimônio financeiro líquido = ativos financeiros − passivos de curto prazo e de consumo
Imóvel e carro não pagam o mercado nem a escola numa crise; o dinheiro aplicado paga. Dividir o patrimônio financeiro líquido pelo seu custo mensal de vida dá um indicador simples: quantos meses você se sustentaria sem renda. Esse é justamente o ponto de partida para dimensionar uma reserva de emergência.
Passo 5: repita em data fixa e compare
O número isolado diz pouco. O valor está na série. Escolha uma data (por exemplo, o último dia de cada semestre), use sempre o mesmo critério e anote. A variação do patrimônio líquido entre duas datas é, de forma simplificada:
Variação = o que você poupou + valorização dos ativos − desvalorização dos bens − novas dívidas
Se a renda subiu e o patrimônio não, o aumento foi consumido.
Exemplo numérico
Exemplo hipotético, apenas ilustrativo. Os números abaixo foram criados apenas para mostrar o método. Não representam nenhum caso real nem expectativa de rentabilidade.
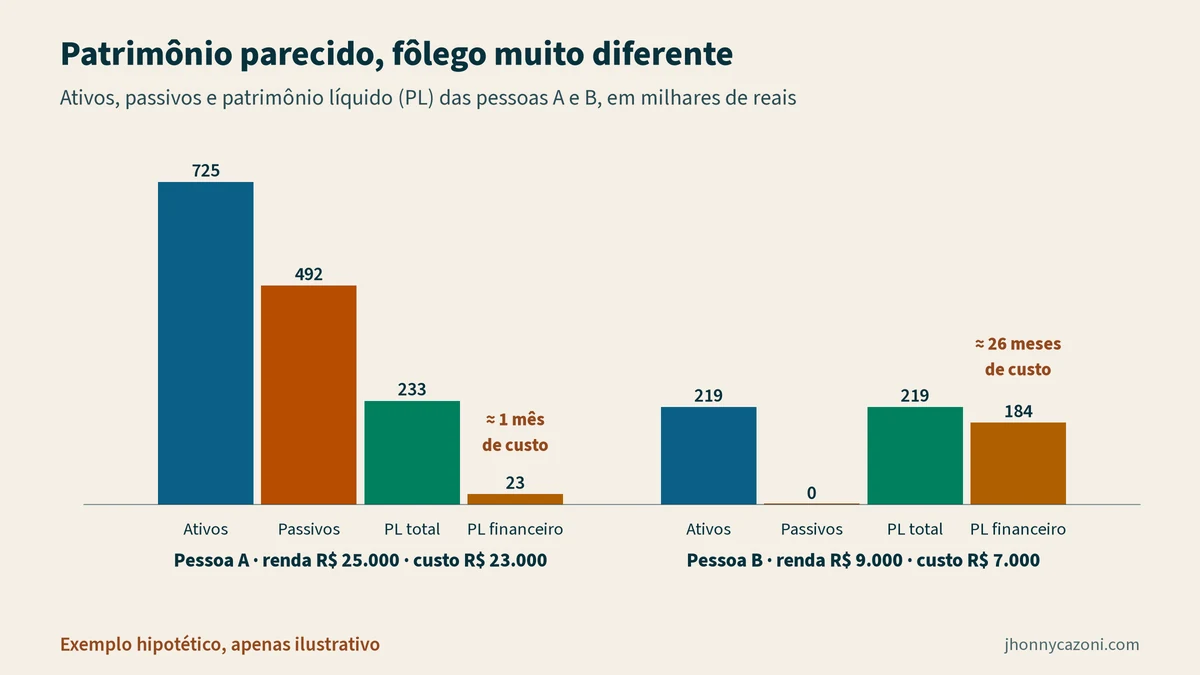
Pessoa A: renda líquida de R$ 25.000 por mês, custo de vida de R$ 23.000.
| Ativos | Valor | Passivos | Valor |
|---|---|---|---|
| Apartamento (valor realista de venda) | R$ 600.000 | Saldo do financiamento imobiliário | R$ 420.000 |
| Carro | R$ 90.000 | Saldo do financiamento do carro | R$ 60.000 |
| Aplicações financeiras | R$ 30.000 | Cartão (fatura + parcelas futuras) | R$ 12.000 |
| Conta corrente | R$ 5.000 | ||
| Total | R$ 725.000 | Total | R$ 492.000 |
- Patrimônio líquido: R$ 725.000 − R$ 492.000 = R$ 233.000.
- Patrimônio financeiro líquido: R$ 35.000 − R$ 12.000 = R$ 23.000, cerca de 1 mês do custo de vida.
Pessoa B: renda líquida de R$ 9.000 por mês, custo de vida de R$ 7.000.
| Ativos | Valor | Passivos | Valor |
|---|---|---|---|
| Aplicações financeiras | R$ 180.000 | — | R$ 0 |
| Conta corrente | R$ 4.000 | ||
| Carro quitado | R$ 35.000 | ||
| Total | R$ 219.000 | Total | R$ 0 |
- Patrimônio líquido: R$ 219.000.
- Patrimônio financeiro líquido: R$ 184.000, cerca de 26 meses do custo de vida.
Os dois patrimônios líquidos totais são parecidos. A diferença está na composição. A Pessoa A ganha quase três vezes mais, mas o patrimônio dela está quase todo em bens de uso financiados; uma perda de renda de dois meses já a obrigaria a recorrer a crédito. A Pessoa B tem menos renda e muito mais fôlego. É exatamente essa diferença que o contracheque esconde e o balanço revela.
Erros comuns que distorcem o resultado
Somar a parcela em vez do saldo devedor
É o erro mais frequente e o que mais infla o resultado. A dívida é o que falta pagar, não o que vence este mês.
Usar preço de compra ou de anúncio
Bens de uso valem o que alguém pagaria hoje. Carro, eletrônico e móvel quase sempre valem menos do que custaram.
Esquecer as parcelas futuras do cartão
“Sem juros” não quer dizer “sem dívida”. Uma compra em 10 vezes cria um passivo de 10 parcelas no dia da compra.
Tratar patrimônio de uso como reserva
Imóvel próprio dá segurança de moradia, mas não é liquidez. Vender leva tempo e custa dinheiro. Por isso o passo 4 separa as duas contas.
Ignorar custos de saída dos investimentos
Saldo bruto não é o valor que chega na sua conta. Imposto, taxas e eventuais prazos de resgate reduzem o que está de fato disponível. Para um balanço mais fiel, anote também o valor líquido estimado.
Confundir patrimônio alto com risco bem dimensionado
Um patrimônio que cresceu muito pode ter crescido porque correu risco demais. Vale ler sobre a relação entre risco e retorno antes de comemorar um ano excepcional.
E o comportamento?
O cálculo é fácil; o difícil é o que ele exige depois: gastar menos do que se ganha de forma consistente. Isso tem mais a ver com hábito do que com conhecimento técnico, como discutimos no resumo de A Psicologia Financeira. Ver o número uma vez por semestre costuma mudar mais decisões do que qualquer aplicativo de controle de gastos.
Um último cuidado: o inventário do passo 1 conversa com as fichas “Bens e Direitos” e “Dívidas e Ônus Reais” da declaração do Imposto de Renda, mas os critérios não são os mesmos. Na declaração, os bens entram pelo custo, não pelo valor de mercado, e a Receita orienta não lançar em “Dívidas e Ônus Reais” dívidas de até R$ 5.000 em 31 de dezembro nem financiamentos em que o próprio bem é a garantia, como os com alienação fiduciária. Use a lista como ponto de partida para conferir a declaração, não como cópia dela; se você já recebeu carta da Receita, veja como consultar e corrigir a malha fina.
O que muda para o seu bolso e para os investimentos
No seu bolso: o cálculo não custa nada. Os dois relatórios do Banco Central citados no guia, o de Contas e Relacionamentos (CCS) e o de Empréstimos e Financiamentos (SCR), são gratuitos pelo Meu BC (Registrato), com Conta gov.br nível prata ou ouro. Com eles você confere onde tem dinheiro e quanto deve, sem depender de memória.
Nas suas decisões: o patrimônio líquido não diz o que fazer, mas mostra de onde você parte. Na nossa análise, o ponto mais útil do guia é a separação do passo 4. Duas pessoas com o mesmo patrimônio total podem ter fôlego muito diferente numa emergência, como mostra o exemplo ilustrativo, porque imóvel e carro não viram dinheiro rápido.
Nos investimentos: antes de comparar aplicações, vale saber quanto do seu patrimônio é de fato financeiro e quanto sobraria depois de impostos e custos de resgate. Esse número é o ponto de partida de qualquer conversa sobre investimentos, inclusive com um profissional.
No Imposto de Renda: o inventário do passo 1 ajuda a conferir as fichas de bens e de dívidas da declaração, lembrando que lá os critérios de valor são outros, como explicado acima.
Perguntas frequentes
Patrimônio líquido negativo é sinal de problema?
Não necessariamente no início de um financiamento imobiliário, quando o saldo devedor está próximo do valor do imóvel. É sinal de alerta quando o negativo vem de dívidas de consumo e cresce de um semestre para o outro.
Previdência privada entra como ativo?
Entra, pelo saldo atual, como ativo financeiro de longo prazo. Antes de contar com o valor cheio, confira no extrato e no regulamento do seu plano o que é descontado e quais são as regras no resgate.
Com que frequência recalcular?
Semestral ou anual é suficiente para a maioria das pessoas. O importante é manter a mesma data e o mesmo critério.
Para aplicar na sua vida financeira
Este artigo trata de patrimônio líquido pessoal. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: o patrimônio só cresce com o que sobra da renda, e o e-book ajuda a transformar o balanço que você acabou de montar num plano para fazer essa sobra existir e ter destino. São 7 capítulos, exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- Comitê de Pronunciamentos Contábeis (CPC) – “CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, item 4.63 (definição de patrimônio líquido)” – 31/10/2026 (data de acesso): http://static.cpc.aatb.com.br/Documentos/573_CPC00(R2).pdf
- Gov.br / Banco Central do Brasil – “Emitir Relatório de Contas e Relacionamentos em Bancos (CCS)” – 15/12/2025: https://www.gov.br/pt-br/servicos/gerar-relatorio-de-contas-e-investimentos-ccs
- Gov.br / Banco Central do Brasil – “Emitir Relatório de Empréstimos e Financiamentos (SCR)” – 31/10/2026 (data de acesso): https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
- Banco Central do Brasil – “Os relatórios do Registrato são atualizados até a data da minha solicitação?” – 28/05/2025: https://www.bcb.gov.br/meubc/faqs/p/os-relatorios-do-registrato-sao-atualizados-ate-a-data-da-minha-solicitacao
- Receita Federal – “Dívidas e Ônus Reais (Manual do Meu Imposto de Renda)” – 26/05/2026: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/manual-mir/patrimonio/dividas-e-onus-reais
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).