Dívidas de bets: como sair delas em 5 passos e reorganizar o orçamento
Um método em cinco passos para sair das dívidas de bets: interromper o fluxo, mapear as dívidas, definir a ordem de pagamento, renegociar e reorganizar o orçamento, com exemplos hipotéticos.
Atualizado em
Foto: Dennis Cortés cortes/Wikimedia Commons (CC0)
Quem chegou até aqui provavelmente já fez a conta e não gostou do resultado. Este guia mostra como sair das dívidas de bets com um método em cinco passos: interromper o fluxo de dinheiro, enxergar todas as dívidas, decidir a ordem de pagamento, renegociar e reorganizar o orçamento para não voltar ao mesmo ponto. Não há atalho nem fórmula mágica, mas há uma sequência que funciona melhor do que tentar resolver tudo de uma vez.
O cenário também mudou. A Medida Provisória nº 1.394, de 25 de setembro de 2026, proibiu em todo o país a exploração, a oferta e a publicidade de apostas de quota fixa, tanto esportivas quanto jogos on-line, e os sites e aplicativos deveriam ficar indisponíveis a partir de 6 de outubro, segundo o Ministério da Fazenda. Até então, o setor funcionava sob a Lei nº 14.790/2023. O que mudou na regra está no texto sobre bets proibidas no Brasil e o que muda. Aqui o foco é outro: as dívidas que ficaram.
Por que a dívida de apostas cresce tão rápido
A dívida ligada a apostas costuma ter uma dinâmica própria. A perda vira motivo para uma nova aposta “para recuperar”, e o dinheiro para essa aposta sai do cartão, de um empréstimo ou de contas que deixam de ser pagas. Cada volta desse ciclo soma juros a um saldo que já estava alto.
Uma pesquisa da Serasa com o Opinion Box, divulgada em novembro de 2024, ouviu 4.463 consumidores inadimplentes. Segundo a Serasa, 5 em cada 10 deles já tinham feito pelo menos uma aposta, 34% continuavam apostando e 44% dos que já apostaram disseram ter jogado justamente para tentar quitar uma dívida. Ou seja: usar a aposta como saída para a dívida é um caminho comum, e é exatamente o caminho que aprofunda o problema.
Por isso, o primeiro passo não é financeiro no sentido estrito. É parar de alimentar a dívida.
Como sair das dívidas de bets em 5 passos
Passo 1: interrompa o fluxo de dinheiro para apostas
Com a proibição, as plataformas autorizadas deveriam estar fora do ar. Ainda assim, sites irregulares podem continuar aparecendo, e a vontade de apostar não some com uma regra. Algumas barreiras práticas ajudam:
- Corte os meios de pagamento que facilitam o impulso: reduza o limite do cartão, desative compras on-line onde o seu banco permitir e remova dados de cartão salvos em navegadores e aplicativos.
- Conte para alguém de confiança: dívida escondida tende a crescer. Uma pessoa que acompanhe o plano com você torna mais difícil a recaída silenciosa.
- Saiba que a autoexclusão oficial mudou: a Plataforma Centralizada de Autoexclusão da Secretaria de Prêmios e Apostas permitia bloquear o próprio acesso a todas as bets autorizadas. Hoje a página do Ministério da Fazenda informa que a plataforma está indisponível por causa da MP 1.394/2026, justamente porque as apostas de quota fixa foram proibidas.
Se ainda havia saldo numa plataforma, o cronograma oficial previa a retirada voluntária até 5 de outubro, a devolução pelos bancos entre 9 e 14 de outubro e, a partir de 15 de outubro, a atuação da Caixa Econômica Federal nos casos em que a devolução pelos bancos não fosse possível, segundo o Ministério da Fazenda. Qualquer valor devolvido deve entrar no plano de pagamento, não voltar para o jogo.
Passo 2: faça o mapa das dívidas
Não dá para resolver o que você não enxerga. Monte uma lista com todas as dívidas, inclusive as que dão vergonha. Para as dívidas com bancos e financeiras, o relatório SCR do Banco Central, emitido de graça pelo Registrato no gov.br, mostra saldo devedor, tipo de operação e se está em dia ou em atraso. Dívidas com amigos, familiares ou contas de consumo você acrescenta à mão.
Um modelo simples de mapa:
| Credor | Tipo | Saldo hoje | Juros (ao mês) | Parcela | Em atraso? |
|---|---|---|---|---|---|
| Banco A | Cartão de crédito | R$ 3.000 | 12% | — | Sim |
| Financeira B | Empréstimo pessoal | R$ 5.000 | 5% | R$ 400 | Não |
| Banco C | Consignado | R$ 6.000 | 2% | R$ 250 | Não |
| Amigo | Empréstimo informal | R$ 1.000 | 0% | — | Combinar |
Exemplo hipotético, apenas ilustrativo. As taxas são redondas para facilitar a conta e não representam as de nenhuma instituição.
Some tudo. O número assusta, mas é a partir dele que o plano começa.
Passo 3: defina a ordem de pagamento
Com o mapa pronto, a pergunta é: para onde vai cada real que sobrar? Uma ordem prática:
- Contas essenciais em atraso (moradia, luz, água): protegem o básico da casa.
- Dívidas com os juros mais altos: são as que mais crescem enquanto você decide. Cartão em atraso e outras linhas emergenciais costumam estar no topo, e, pelo efeito dos juros sobre juros, cada mês de espera custa mais.
- Demais dívidas, das mais caras para as mais baratas.
- Dívidas sem juros, como a do amigo, com um combinado claro de prazo.
No exemplo do mapa, só de juros a pessoa paga cerca de R$ 730 por mês. Atacar primeiro o cartão, que custa R$ 360 por mês dos R$ 730, libera mais fôlego do que distribuir o dinheiro igualmente entre todas.
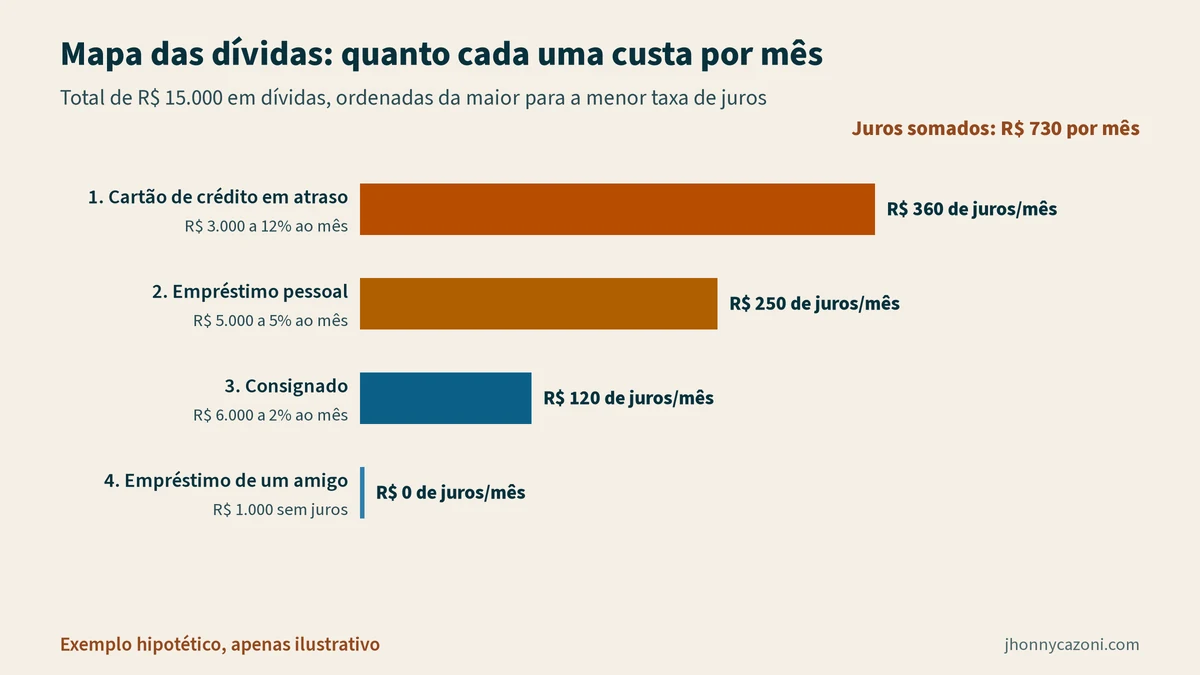
Ao longo do caminho, a regra é uma só: nenhuma nova dívida para pagar a antiga sem comparar o custo total. Trocar uma dívida cara por uma mais barata pode ajudar; trocar por outra igualmente cara só adia o problema.
Passo 4: renegocie com uma proposta que caiba no orçamento
Renegociar não é pedir favor. É apresentar ao credor um valor que você consegue pagar todo mês sem atrasar de novo. Antes de ligar, saiba o seu limite de parcela (é o resultado do passo 5) e peça sempre o custo efetivo total da proposta.
Alguns caminhos:
- Programas oficiais de renegociação: veja as regras e quem pode participar no texto sobre o Desenrola Brasil 3.0.
- Reclamação formal: se o atendimento do credor não resolver, a plataforma pública consumidor.gov.br permite registrar a reclamação diretamente com as empresas participantes.
- Superendividamento: a Lei nº 14.181/2021 incluiu no Código de Defesa do Consumidor a repactuação de dívidas do consumidor superendividado, com um plano de pagamento de até cinco anos, e prevê que órgãos como os Procons podem conduzir a fase de conciliação. Vale procurar o Procon da sua cidade quando as dívidas já não cabem na renda.
Rotativo do cartão e cheque especial merecem atenção à parte, porque estão entre as linhas mais caras; aqui basta saber que, se aparecem no seu mapa, ficam no topo da fila.
Passo 5: monte um orçamento mínimo e comece uma reserva
O plano só se sustenta se o mês fechar. Liste a renda líquida, os gastos essenciais, os gastos variáveis e as parcelas. Se as saídas passam da renda, a diferença vai ser coberta por mais dívida, e o ciclo recomeça. Se você quiser um roteiro para enxergar quanto o seu mês realmente custa, incluindo as despesas anuais e sazonais, o e-book Renda Não É Patrimônio trabalha esse passo com exercícios práticos.
No exemplo abaixo, a pessoa tem renda líquida de R$ 4.000 e gastava R$ 4.500: faltavam R$ 500 todo mês. Ao zerar as apostas (R$ 500), cortar R$ 200 em outros gastos e renegociar as parcelas de R$ 800 para R$ 700, o mês passa a fechar com R$ 300 de sobra, que vão para uma pequena reserva.
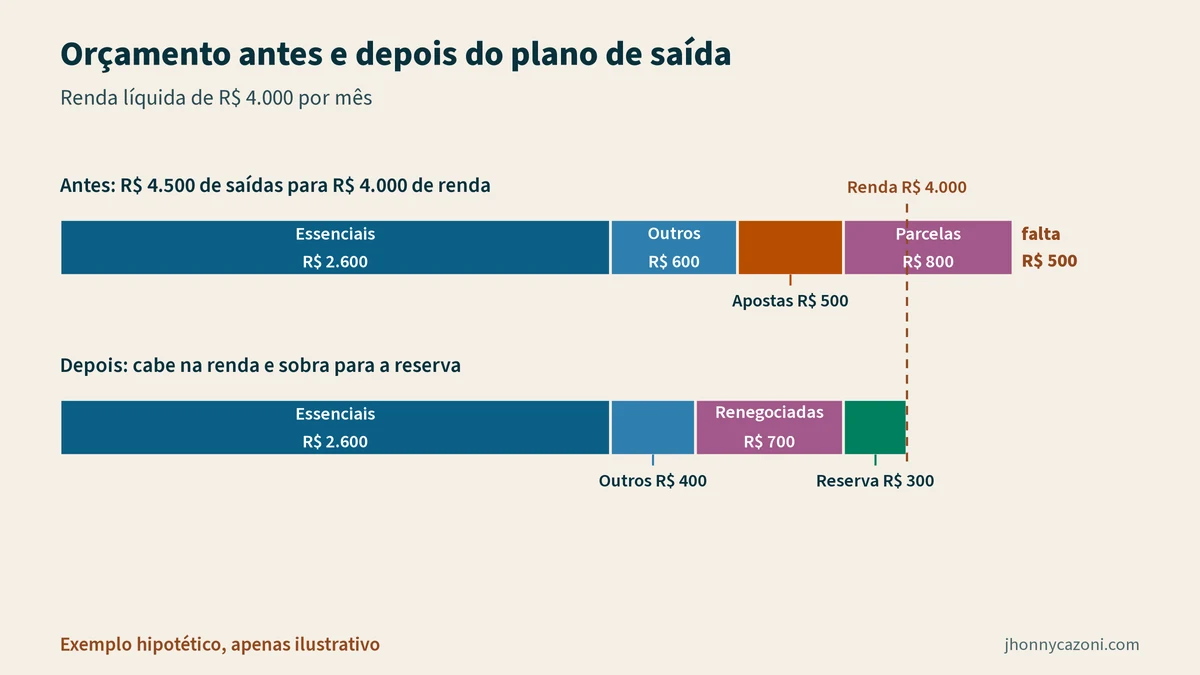
Essa reserva, mesmo pequena, é o que impede que um imprevisto vire a próxima dívida. Quanto guardar e onde deixar esse dinheiro está no guia de reserva de emergência.
Quando procurar ajuda além das finanças
Dívida de aposta muitas vezes vem junto com sofrimento emocional, e buscar ajuda é parte do plano, não um sinal de fraqueza. Recursos gratuitos que existem hoje:
- SUS: o Ministério da Saúde mantém um autoteste anônimo e teleatendimento no Meu SUS Digital para quem tem problemas com jogos de apostas, além de acolhimento nas Unidades Básicas de Saúde e nos Centros de Atenção Psicossocial (CAPS), que funcionam em regime de porta aberta, sem necessidade de agendar o primeiro atendimento. Familiares também podem ser atendidos, segundo a campanha do Ministério da Saúde.
- Jogadores Anônimos: grupos de ajuda mútua para quem quer parar de jogar; endereços e reuniões estão no site do grupo.
- CVV: se a situação parecer insuportável, o Centro de Valorização da Vida atende pelo telefone 188, 24 horas por dia e sem custo de ligação, além de chat e e-mail.
Erros comuns ao tentar sair das dívidas
Tentar recuperar o prejuízo
É o erro que mais alimenta o ciclo. O dinheiro perdido é custo passado; o plano olha para frente.
Pegar um novo empréstimo sem comparar
Crédito novo só faz sentido se o custo total for menor que o da dívida que ele substitui e se a parcela couber no orçamento mínimo.
Pagar um pouco de cada dívida
Distribuir o dinheiro igualmente parece justo, mas deixa a dívida mais cara crescendo. A ordem do passo 3 existe para isso.
Esconder a situação
Dívida escondida não entra no orçamento e reaparece como atraso. Colocar tudo no mapa é o que permite negociar.
Perguntas frequentes
Preciso pagar todas as dívidas de uma vez?
Não. O objetivo é ter um plano em que cada parcela caiba na renda e as dívidas mais caras sejam atacadas primeiro.
Ainda tenho dinheiro numa plataforma de apostas. O que faço?
Pelo cronograma da MP 1.394/2026, a devolução foi feita pelos bancos de origem dos depósitos e, quando não foi possível, a Caixa passou a intermediar a partir de 15 de outubro. Consulte os canais oficiais do Ministério da Fazenda e use o valor para reduzir dívidas.
Quanto tempo leva para sair das dívidas?
Depende do tamanho das dívidas, das taxas e da sobra mensal. O mapa do passo 2 e o orçamento do passo 5 permitem estimar esse prazo para o seu caso.
Para aplicar na sua vida financeira
Este artigo trata de como sair das dívidas de bets. No e-book Renda Não É Patrimônio eu mostro o passo anterior: entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e dar destino à sua margem antes de escolher qualquer investimento. Aqui, a ponte é direta: o plano de saída só se sustenta quando você sabe quanto o seu mês realmente custa, incluindo as despesas anuais e sazonais, e o e-book ajuda a transformar essa conta num destino para a sobra. Tem exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Fontes
- Ministério da Fazenda / Secretaria de Prêmios e Apostas – “Medida Provisória n° 1.394/2026: entenda as novas regras para as apostas de quota fixa” – 02/10/2026, atualizado em 07/10/2026: https://www.gov.br/fazenda/pt-br/composicao/orgaos/secretaria-de-premios-e-apostas/medida-provisoria-ndeg-1-394-2026-entenda-as-novas-regras-para-as-apostas-de-quota-fixa
- Ministério da Fazenda / Secretaria de Prêmios e Apostas – “Autoexclusão (plataforma indisponível por conta da MP 1.394/2026)” – 31/10/2026 (data de acesso): https://www.gov.br/fazenda/pt-br/composicao/orgaos/secretaria-de-premios-e-apostas/autoexclusao
- Presidência da República – “Lei nº 14.790, de 29 de dezembro de 2023” – 31/10/2026 (data de acesso): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14790.htm
- Presidência da República – “Lei nº 14.181, de 1º de julho de 2021 (superendividamento)” – 31/10/2026 (data de acesso): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm
- Serasa – “A relação dos inadimplentes com as apostas (Serasa Comportamento, pesquisa com Opinion Box)” – novembro/2024: https://www.serasa.com.br/imprensa/serasa-comportamento/
- Gov.br / Banco Central do Brasil – “Emitir Relatório de Empréstimos e Financiamentos (SCR)” – 31/10/2026 (data de acesso): https://www.gov.br/pt-br/servicos/obter-relatorio-do-sistema-de-informacoes-de-credito-scr
- Secretaria Nacional do Consumidor – “consumidor.gov.br” – 31/10/2026 (data de acesso): https://www.consumidor.gov.br/
- Ministério da Saúde – “Problemas com Jogos de Apostas? – Meu SUS Digital” – 31/10/2026 (data de acesso): https://jogosdeapostas.saude.gov.br/
- Ministério da Saúde – “Centros de Atenção Psicossocial” – 31/10/2026 (data de acesso): https://www.gov.br/saude/pt-br/composicao/saes/desmad/raps/caps
- Ministério da Saúde – “Apostas Online (campanha 2026)” – 31/10/2026 (data de acesso): https://www.gov.br/saude/pt-br/campanhas-da-saude/2026/apostas-online/apostas-online
- Jogadores Anônimos – “Site oficial” – 31/10/2026 (data de acesso): https://www.jogadoresanonimos.com.br/
- CVV – Centro de Valorização da Vida – “Site oficial (atendimento pelo 188)” – 31/10/2026 (data de acesso): https://cvv.org.br/
Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade. Jhonny Cazoni é consultor de valores mobiliários registrado na CVM (003880-6).