Por que o governo não pode imprimir mais dinheiro?
Por que imprimir dinheiro não resolve: a analogia do churrasco, quem paga a inflação, a dívida pública em reais, três hiperinflações e a diferença para o QE.
Sede da Casa da Moeda do Brasil, em Santa Cruz (RJ). Foto: Ramennw/Wikimedia Commons (CC BY-SA 4.0).
Resposta direta: imprimir mais dinheiro não resolve porque não cria mais comida, casas nem serviços. Se a quantidade de moeda cresce mais rápido do que a produção, cada real compra menos, e isso é inflação. Quem sente primeiro é quem vive de salário. Para conter os preços, o Banco Central sobe os juros, e o crédito fica mais caro.
A pergunta parece óbvia: se falta dinheiro, por que o governo não pode imprimir mais dinheiro? A dúvida aparece toda hora nas redes, e a resposta curta cabe numa frase: dinheiro é um vale para trocar por coisas, não a coisa em si. Imprimir dinheiro aumenta a quantidade de vales, mas não a de coisas. Neste texto, vamos entender por quê, com uma analogia simples, três episódios históricos e a diferença entre emitir moeda para pagar contas e o chamado afrouxamento quantitativo (QE) feito por bancos centrais.
O que acontece se imprimir mais dinheiro? A analogia do churrasco
Imagine um churrasco com 10 picanhas na grelha e 10 fichas distribuídas entre os convidados. Cada ficha vale uma picanha. Agora alguém imprime mais 10 fichas e distribui. Ninguém acendeu outra churrasqueira: continuam existindo 10 picanhas. Só que agora há 20 fichas disputando as mesmas 10 peças. Resultado: cada picanha passa a custar 2 fichas.
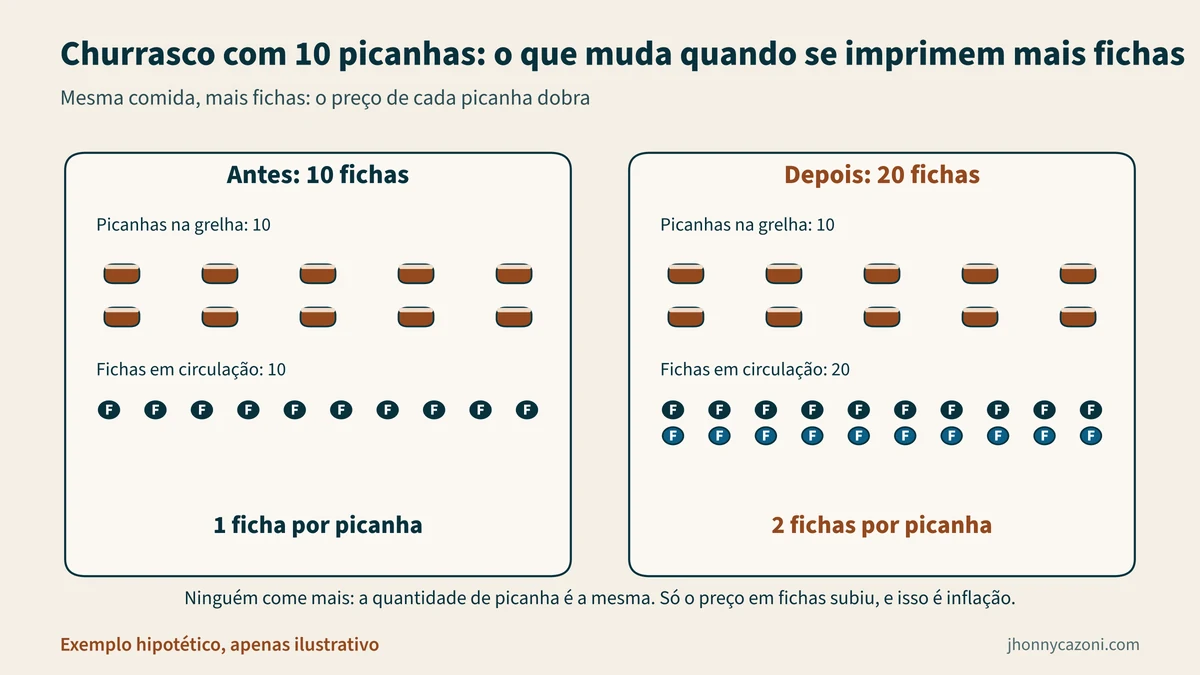
Repare no detalhe: ninguém comeu mais. A quantidade de comida é a mesma. O que mudou foi o preço medido em fichas. É exatamente isso que a economia chama de inflação: o aumento generalizado dos preços, que é o outro lado da perda do poder de compra da moeda.
Na vida real é menos mecânico do que no churrasco. Os preços não sobem na mesma proporção nem no mesmo dia, e parte do dinheiro novo pode ficar parada no banco por um tempo. Mas a direção é a mesma: se a quantidade de moeda cresce muito mais rápido do que a produção, os preços sobem.
Se imprimir dinheiro não gera riqueza, o que faz a economia crescer?
Um país fica mais rico quando consegue produzir mais bens e serviços, ou produzir os mesmos bens com menos esforço. No churrasco, a única forma de todo mundo comer mais é ter mais picanha: mais carne, mais gente na grelha, uma churrasqueira melhor. Na economia, isso tem nome: produção e produtividade.
- Mais produção: mais gente trabalhando, mais fábricas, mais lavouras, mais serviços prestados.
- Mais produtividade: produzir mais com as mesmas horas, por causa de máquinas, tecnologia, educação, logística e regras mais simples.
- Papel não entra na conta: a moeda serve para trocar e medir o valor do que foi produzido. Ela é o placar, não o jogo.
Por isso, emitir moeda sem ter mais coisas para comprar não aumenta a riqueza. Só muda a régua com que ela é medida.
Quem paga a conta quando se imprime dinheiro demais?
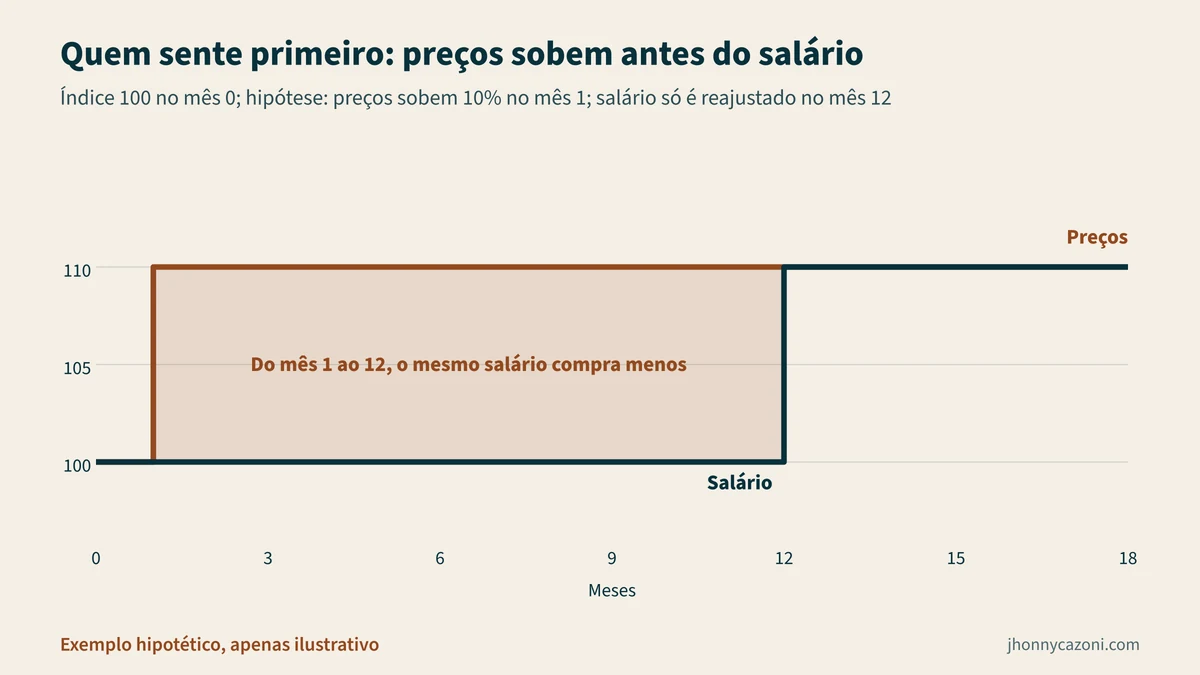
A inflação não chega a todos ao mesmo tempo. Os preços nas prateleiras podem mudar em dias. O salário, em geral, é reajustado uma vez por ano, e às vezes por menos do que a alta dos preços. Nesse intervalo, o mesmo salário compra menos.
Quem tem menos costuma sofrer mais, por três motivos:
- Gasta quase tudo em itens básicos, como comida, transporte e aluguel, que são justamente os primeiros a ficar mais caros no dia a dia.
- Guarda dinheiro parado, na carteira ou na conta corrente, sem nenhuma correção. A inflação corrói esse dinheiro em silêncio.
- Tem menos acesso a proteção, como aplicações que acompanham a inflação ou os juros. Por isso a reserva de emergência deve ficar num lugar que pelo menos preserve o poder de compra.
E há um segundo efeito. Para segurar a inflação, o Banco Central sobe a taxa básica de juros, a Selic. O próprio BCB descreve os canais de transmissão da política monetária: juros mais altos encarecem o crédito, desestimulam o consumo a prazo e ajudam a frear os preços. O custo aparece na parcela do financiamento, no cartão e no empréstimo. Já falamos aqui de quanto rendem os investimentos com a Selic em 13,75%; do lado de quem deve, a mesma taxa pesa.
O Banco Central pode imprimir dinheiro para pagar as contas do governo?
No Brasil, não diretamente. O §1º do artigo 164 da Constituição diz que “é vedado ao Banco Central conceder, direta ou indiretamente, empréstimos ao Tesouro Nacional”. O §2º permite ao BC comprar e vender títulos do Tesouro, mas com o objetivo de regular a oferta de moeda ou a taxa de juros, ou seja, para fazer política monetária. O Tesouro Nacional explica que essas operações são feitas no mercado secundário, com instituições financeiras como contraparte.
Na prática, quando o governo gasta mais do que arrecada, ele se financia emitindo títulos da dívida pública, e paga juros por isso. É aí que entra a próxima confusão.
Ser credor internacional resolve? Qual dívida pesa nos juros?
De vez em quando aparece o argumento de que o Brasil é “credor internacional” e, portanto, poderia gastar mais. A frase mistura duas contas diferentes:
- Posição externa: compara o que o país tem lá fora, como as reservas internacionais do Banco Central, com o que deve em moeda estrangeira. Em 28/10/2026, as reservas internacionais (conceito caixa) somavam US$ 364,5 bilhões, segundo a série 13621 do SGS/BCB.
- Dívida pública federal: é o que o Tesouro deve, e ela é quase toda em reais. No Relatório Mensal da Dívida de setembro de 2026 (Tesouro Nacional, publicado em 29/10/2026), a dívida interna (DPMFi) era de R$ 9,04 trilhões, 96,32% do total, e a externa (DPFe), de R$ 345,41 bilhões, 3,68%.
| Indicador | Valor | Data | Fonte |
|---|---|---|---|
| Dívida Pública Federal interna (DPMFi), em reais | R$ 9.037,54 bilhões (96,32% da DPF) | set/2026 | Tesouro Nacional, RMD |
| Dívida Pública Federal externa (DPFe) | R$ 345,41 bilhões (3,68% da DPF) | set/2026 | Tesouro Nacional, RMD |
| Parcela da DPF atrelada à taxa flutuante (Selic) | 51,60% | set/2026 | Tesouro Nacional, RMD |
| Reservas internacionais (conceito caixa) | US$ 364,5 bilhões | 28/10/2026 | BCB, SGS 13621 |
Ter reservas ajuda a atravessar crises cambiais e a pagar a dívida em dólar. Mas isso não muda a conta principal: a dívida que pesa no orçamento é a em reais, e mais da metade dela (51,60% em setembro de 2026) acompanha a Selic. Se a inflação sobe e os juros sobem junto, essa dívida fica mais cara. Imprimir moeda para “pagar” a conta tende a alimentar exatamente esse ciclo.
O que a história mostra sobre imprimir dinheiro demais?
Hiperinflação é o caso extremo. O critério usado nos estudos de Steve Hanke e colegas é inflação acima de 50% ao mês. Três episódios ajudam a enxergar o tamanho do problema:
| Episódio | Período | Pico | Fonte |
|---|---|---|---|
| Alemanha | ago/1922 a dez/1923 | 29.500% no mês (out/1923); preços dobravam a cada 3,7 dias | Hanke e Krus (Cato Institute) |
| Brasil antes do Real | IPCA de 1993 | 2.477,15% no ano (IPCA acumulado de jan a dez/1993) | IBGE, via SGS 433 do BCB |
| Zimbábue | mar/2007 a nov/2008 | 79,6 bilhões por cento no mês (meados de nov/2008); preços dobravam a cada 24,7 horas | Hanke e Kwok, Cato Journal (2009) |
No Brasil, a alta mensal do IPCA chegou a 47,43% em junho de 1994. Com a entrada do Real, caiu para 6,84% em julho e 1,86% em agosto (série 433 do SGS). Hoje, o acompanhamento das expectativas de inflação é feito toda semana pelo boletim Focus, como mostramos no resumo do Focus de 13 de outubro de 2026.
Em comum, os três episódios mostram o mesmo padrão: emissão de moeda para cobrir gastos, perda de confiança na moeda e preços subindo cada vez mais rápido, até que as pessoas passam a fugir dela.
Qual é a diferença entre imprimir dinheiro e o QE dos bancos centrais?
É comum ouvir que “os Estados Unidos e a Europa imprimiram dinheiro e não tiveram hiperinflação”. O que eles fizeram tem nome técnico, afrouxamento quantitativo (quantitative easing, ou QE), e funciona de outro jeito:
- Compra de títulos no mercado: o banco central compra títulos já existentes de bancos e investidores; não entrega dinheiro ao governo para gastar.
- Objetivo nos juros: o Federal Reserve informa que, do fim de 2008 a outubro de 2014, ampliou a compra de títulos de longo prazo para pressionar para baixo os juros longos e apoiar a atividade.
- Contexto de crise ou de inflação baixa: o Banco Central Europeu diz que usa compras de ativos quando os juros básicos estão perto do limite inferior, para levar a inflação à meta de 2% no médio prazo.
- É reversível: o banco central pode parar de comprar, deixar os títulos vencerem ou vendê-los. O BCE, por exemplo, encerrou os reinvestimentos do programa em julho de 2023.
| Imprimir dinheiro para pagar gastos | QE (afrouxamento quantitativo) | |
|---|---|---|
| Quem recebe o dinheiro | O governo, para gastar | Bancos e investidores que vendem títulos |
| Objetivo | Cobrir despesas | Baixar juros longos e evitar inflação baixa demais |
| Contexto típico | Déficit sem financiamento | Crise financeira, juros perto de zero, risco de deflação |
| Pode ser desfeito? | Difícil: o gasto já foi feito | Sim: o banco central reduz a carteira de títulos |
Isso não quer dizer que o QE não tenha riscos ou críticas. Quer dizer apenas que ele é uma ferramenta de política monetária com regras e contexto próprios, e não o mesmo que mandar a gráfica rodar mais cédulas para pagar contas.
O que fazer com essa informação no dia a dia?
- Pense em poder de compra, não em valor nominal. Um rendimento de 5% com inflação de 5% deixa você no mesmo lugar.
- Evite deixar dinheiro parado sem correção por muito tempo, especialmente a reserva para imprevistos.
- Acompanhe o seu patrimônio em termos reais. Calcular o seu patrimônio líquido pessoal de tempos em tempos mostra se ele está crescendo acima da inflação.
- Desconfie de soluções mágicas. Se fosse possível enriquecer um país só com papel, nenhum país seria pobre.
Perguntas frequentes
Por que imprimir dinheiro gera inflação?
Porque aumenta a quantidade de moeda sem aumentar a de bens e serviços. Com mais dinheiro disputando as mesmas coisas, os preços sobem.
Por que o governo não pode imprimir dinheiro para pagar as dívidas?
No Brasil, a Constituição (art. 164, §1º) proíbe o Banco Central de emprestar ao Tesouro. Além disso, financiar gastos com emissão de moeda tende a gerar inflação, juros mais altos e uma dívida mais cara.
Imprimir dinheiro é a mesma coisa que QE?
Não. No QE, o banco central compra títulos no mercado para baixar juros, em geral em crises ou com inflação abaixo da meta, e pode reverter a operação. Não é dinheiro entregue ao governo para gastar.
O que acontece se um país imprimir muito dinheiro?
No limite, hiperinflação: na Alemanha de 1923, os preços dobravam a cada 3,7 dias; no Zimbábue de 2008, a cada 24,7 horas, segundo as estimativas de Hanke e colegas.
Para aplicar na sua vida financeira
Inflação corrói a renda em silêncio. No e-book Renda Não É Patrimônio eu mostro como entender quanto do que você recebe realmente fica, montar seu Raio-X Financeiro e transformar parte da renda em patrimônio. Tem exercícios práticos e um plano de 90 dias.
Conteúdo educativo. Não é recomendação de investimento.
Foto de capa: sede da Casa da Moeda do Brasil, em Santa Cruz (RJ). Ramennw/Wikimedia Commons, licença CC BY-SA 4.0; recortada.
Fontes
- Tesouro Nacional – “Relatório Mensal da Dívida (RMD) – Setembro de 2026” (publicado em 29/10/2026) – 03/11/2026 (data de acesso): https://www.tesourotransparente.gov.br/publicacoes/relatorio-mensal-da-divida-rmd/2026/9
- Banco Central do Brasil – “SGS, série 13621 – Reservas internacionais, conceito caixa, total, diária (US$ milhões)” – 03/11/2026 (data de acesso): https://api.bcb.gov.br/dados/serie/bcdata.sgs.13621/dados/ultimos/3?formato=json
- IBGE, via Banco Central do Brasil – “SGS, série 433 – IPCA, variação mensal (1993–1994)” – 03/11/2026 (data de acesso): https://api.bcb.gov.br/dados/serie/bcdata.sgs.433/dados?formato=json&dataInicial=01/01/1993&dataFinal=31/12/1994
- Hanke, S. e Kwok, A. – “On the Measurement of Zimbabwe’s Hyperinflation”, Cato Journal, v. 29, n. 2 (2009) – 03/11/2026 (data de acesso): https://www.cato.org/sites/cato.org/files/serials/files/cato-journal/2009/5/cj29n2-8.pdf
- Hanke, S. e Krus, N. – “World Hyperinflations” (tabela, Cato Institute, 2013) – 03/11/2026 (data de acesso): https://www.cato.org/sites/cato.org/files/pubs/pdf/hanke-krus-hyperinflation-table-may-2013.pdf
- Tesouro Nacional – “Gestão da Dívida” (perguntas frequentes; art. 164 da Constituição) – 03/11/2026 (data de acesso): https://www.gov.br/tesouronacional/pt-br/perguntas-frequentes/divida-publica/gestao-da-divida
- Banco Central do Brasil – “Transmissão da política monetária” – 03/11/2026 (data de acesso): https://www.bcb.gov.br/controleinflacao/transmissaopoliticamonetaria
- Federal Reserve – “Open market operations / Large-Scale Asset Purchase Programs” – 03/11/2026 (data de acesso): https://www.federalreserve.gov/monetarypolicy/bst_openmarketops.htm
- Banco Central Europeu – “Asset purchase programmes” – 03/11/2026 (data de acesso): https://www.ecb.europa.eu/mopo/implement/app/html/index.en.html
Conteúdo informativo e educativo, não constitui recomendação individual de investimento. Exemplos são hipotéticos e não representam promessa de rentabilidade; rentabilidade passada não garante rentabilidade futura. Jhonny Cazoni, Consultor CVM 003880-6.